NPS Swasthya मार्गदर्शक तत्त्वे 2026: PFRDA ने नेमके काय बदलले
NPS Swasthya एक स्वतंत्र NPS खाते आणि मानक सुपर टॉप-अप आरोग्य पॉलिसी यांना जोडते, ज्यामुळे सदस्याच्या स्वतःच्या पेन्शन योगदानातील काही भाग पात्र वैद्यकीय खर्चासाठी वापरता येतो. हे दोन भाग एकत्र कसे काम करतात हे समजून घेणे, या योजनेचे मूल्यमापन करण्याची गुरुकिल्ली आहे.
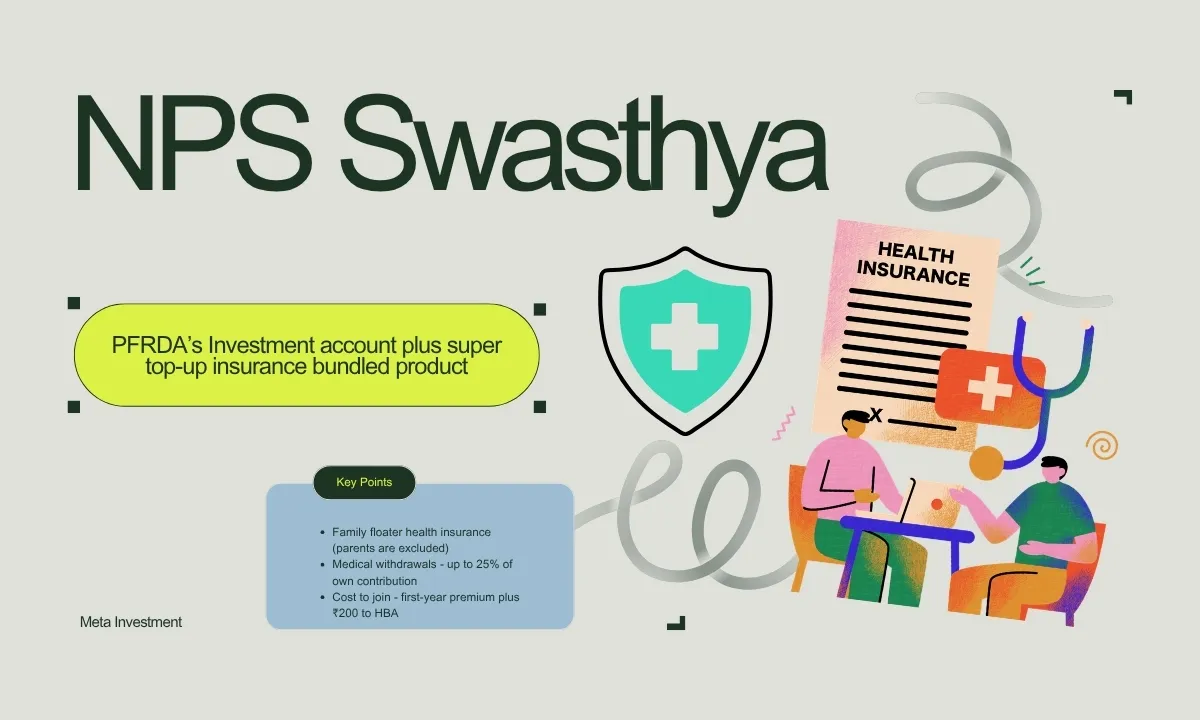
18 सप्टेंबर 2026 रोजी PFRDA ने NPS Swasthya ची Operational Guidelines (Circular No. PFRDA/2026/49/NPS-SWASTHYA/01) जारी केली, जी तत्काळ लागू झाली. जानेवारी 2026 पासून ही योजना PFRDA च्या regulatory sandbox अंतर्गत प्रायोगिक तत्त्वावर सुरू होती. या तत्त्वांमुळे ती नियमित योजना बनली असून, प्रत्येक पेन्शन फंड ती आपापल्या पातळीवर सुरू करेल.
पगारदार NPS सदस्यासाठी उपयुक्त प्रश्न असे आहेत: ही रचना पैसे कसे हाताळते, तिचा खर्च किती आहे, आणि कोणत्या अटींकडे वेळोवेळी लक्ष द्यावे लागते.
NPS Swasthya नेमके काय आहे
मार्गदर्शक तत्त्वांनुसार NPS Swasthya चे दोन भाग कायदेशीर आणि व्यवहारिकदृष्ट्या वेगळे ठेवले आहेत:
- NPS Swasthya गुंतवणूक खाते — सदस्याच्या विद्यमान PRAN अंतर्गत, पेन्शन फंडाकडील स्वतंत्र योजना खात्यात.
- अनिवार्य सुपर टॉप-अप आरोग्य विमा पॉलिसी — master policy व्यवस्थेखाली दिली जाणारी मानक पॉलिसी, जी IRDAI नियमांनुसार चालते.
यापैकी एकाशिवाय दुसऱ्यात नोंदणी करता येत नाही.
लक्षात घेण्यासारखा एक मुद्दा: योगदान Central Government Scheme साठी ठरवलेल्या गुंतवणूक पद्धतीनुसार गुंतवले जाते, सदस्याने निवडलेल्या वाटपानुसार नाही. ही पद्धत प्रामुख्याने कर्जरोख्यांवर आधारित असून तिच्यात मर्यादित इक्विटी भाग असतो, आणि PFRDA ती वेळोवेळी बदलू शकते. रक्कम तरीही बाजाराशी निगडित असून तिचे मूल्य बदलू शकते.
आरोग्याशी जोडणी आंशिक पैसे काढण्याद्वारे होते. पात्र बाह्यरुग्ण किंवा आंतररुग्ण बिल आल्यावर सदस्याच्या स्वतःच्या योगदानातील काही भाग ते भरण्यासाठी वापरला जातो. Association of NPS Intermediaries ने पॅनेलवर घेतलेला Health Benefit Administrator (HBA) पात्रता तपासतो, मर्यादा पाहतो आणि पैसे देण्याची प्रक्रिया समन्वयित करतो.
प्रत्यक्षात किती रक्कम काढता येते
हा भाग दोनदा वाचण्यासारखा आहे.
- आंशिक रक्कम NPS Swasthya खात्यातील सदस्याच्या स्वतःच्या योगदानाच्या 25% पेक्षा जास्त असू शकत नाही. ही मर्यादा योगदानावर आहे, रकमेच्या बाजारमूल्यावर नाही.
- आंशिक पैसे काढण्याच्या संख्येवर कोणतेही बंधन नाही.
- पहिल्या किंवा नंतरच्या कोणत्याही रकमेसाठी किमान प्रतीक्षा कालावधी नाही. पायलट टप्प्यात लागू असलेली ₹50,000 किमान रकमेची अट अंतिम मार्गदर्शक तत्त्वांत नाही.
प्रमाणाचे एक साधे उदाहरण: खात्यात ₹2 लाख योगदान असल्यास 25% नियमानुसार आरोग्य खर्चासाठी जास्तीत जास्त ₹50,000 काढता येतील. त्यापेक्षा मोठा खर्च विमा पॉलिसीतून किंवा पुढे सांगितलेल्या मुदतपूर्व निर्गमनाच्या मार्गाने भागवावा लागेल.
हे पैसे सदस्याला कधीच दिले जात नाहीत. ते थेट रुग्णालय किंवा आरोग्य सेवा प्रदात्याला दिले जातात. गैरवापर टाळण्यासाठी ही समजूतदार तरतूद आहे, पण याचा अर्थ NPS Swasthya ही रोकड राखीव नाही — ही केवळ वैद्यकीय कारणानेच हलणारी राखीव रक्कम आहे.
सदस्याच्या बाजूने काम करणारे एक कमी लक्षात येणारे वैशिष्ट्य आहे. "पात्र आरोग्य खर्चा" ची व्याख्या तो विमा पॉलिसीत मान्य आहे की नाही याच्याशी संबंधित नाही. त्यामुळे विम्याने न भरलेला पात्र खर्च — उदा. वजावटीखालील खर्च — रकमेतून भरता येऊ शकतो. महत्त्वाची माहिती न दिल्याच्या कारणावर विमा कंपनीने दावा नाकारला तरी, तो निर्णय खऱ्या पात्र खर्चाची रक्कम रकमेतून देण्यास आपोआप अडथळा ठरत नाही.
प्रवेशाचा खर्च किती
प्रवेशाचा खर्च एकच आकडा नसून अनेक थरांचा आहे:
- किमान प्रारंभिक योगदान: पहिल्या वर्षाचा विमा हप्ता (करांसह) + पेन्शन फंडामार्फत HBA ला देय ₹200 वार्षिक देखभाल शुल्क (अधिक कर) + गुंतवणूक खात्यासाठी ₹1,000.
- किमान पुढील योगदान: ₹10.
- चालू शुल्क: NPS All Citizen Model चे नेहमीचे शुल्क, त्याशिवाय पेन्शन फंड आकारू शकणारे NPS Swasthya AUM च्या वार्षिक 0.08% पर्यंतचे शुल्क, आणि दरवर्षी ₹200 HBA शुल्क.
PFRDA ने परवानगी दिल्याशिवाय इतर कोणतेही शुल्क वसूल करता येत नाही, आणि विमा हप्ता व त्यावरील कर खात्याच्या शुल्कांपासून वेगळे दाखवणे बंधनकारक आहे. हप्ते प्रवेशाच्या वयानुसार तीन गटांसाठी ठरतात — 18–40, 40 पेक्षा जास्त ते 60, आणि 60 पेक्षा जास्त ते 70. तरीही, विमा हप्ता दरवर्षी वरून भरावा लागत असल्याने सहभागाचा खरा खर्च ₹1,000 च्या दर्शनी आकड्यापेक्षा बराच जास्त आहे. दुसऱ्या वर्षापासून नूतनीकरण हप्ता सदस्याच्या mandate नुसार NPS Swasthya रकमेतून भरता येतो.
विम्याची बाजू: संरक्षण कशाला मिळते
प्रत्येक पेन्शन फंडाने एकच मानक पॉलिसी देणे बंधनकारक आहे — विमा कंपनीनुसार वेगळी आवृत्ती चालत नाही. त्यामुळे पेन्शन फंडांची तुलना बारीक अटींवर न होता हप्ता आणि सेवेवर करता येते.
| वैशिष्ट्य | तपशील |
|---|---|
| संरक्षणाचा प्रकार | फॅमिली फ्लोटर (स्वतः + जोडीदार + जास्तीत जास्त 2 अवलंबित मुले) |
| आई-वडील | वगळलेले |
| वार्षिक एकत्रित वजावट | ₹10,000 / ₹50,000 / ₹1 लाख / ₹3 लाख |
| संबंधित विमा रक्कम | ₹1 लाख / ₹5 लाख / ₹10 लाख / ₹30 लाख |
| वजावट कशी लागू होते | पॉलिसी वर्षातील कुटुंबाचा एकूण खर्च, प्रत्येक दाव्यावर नाही |
| प्रवेशाचे वय | 18–70 वर्षे |
| नूतनीकरणाची वयोमर्यादा | 85 वर्षांपर्यंत (समाविष्ट) |
| खोली आणि ICU | एक खाटेची खासगी खोली; ICU प्रत्यक्ष खर्चानुसार, विमा रकमेच्या मर्यादेत |
| रुग्णालयात दाखल होण्यापूर्वी/नंतर | 30 दिवस / 60 दिवस |
| सह-भरणा आणि उप-मर्यादा | नाही; आजारनिहाय उप-मर्यादा नाहीत |
| प्रारंभिक प्रतीक्षा कालावधी | 30 दिवस (अपघात वगळता) |
| आधीपासूनच्या व विशिष्ट आजारांसाठी प्रतीक्षा | प्रत्येकी 12 महिने |
| कमाल आंशिक रक्कम | खात्यातील स्वतःच्या योगदानाच्या 25% |
| नियमित NPS मधून हस्तांतरण | वजावट भरण्यासाठी आवश्यक रकमेपुरते मर्यादित |
| पेन्शन फंड व्यवस्थापन शुल्क | NPS Swasthya AUM च्या वार्षिक 0.08% पर्यंत |
| HBA देखभाल शुल्क | दरवर्षी ₹200 अधिक कर |
पॉलिसीत day-care प्रक्रिया, घरी घेतलेले रुग्णालयीन उपचार, AYUSH उपचार, विहित आधुनिक उपचार, अवयवदात्याचा खर्च आणि प्रत्येक आपत्कालीन प्रसंगी ₹2,500 पर्यंत रस्ते रुग्णवाहिका यांचाही समावेश आहे — अंतिम पॉलिसी शब्दांकनाच्या अधीन.
Underwriting नेहमीच्या किरकोळ पॉलिसीपेक्षा सोपे आहे. नोंदणी 15 सूचीबद्ध आजारांवरील Good Health Declaration वर आधारित असते, औपचारिक वैद्यकीय अहवालांशिवाय. घोषणेमुळे अधिक underwriting लागू झाल्यास विमा कंपनी हप्त्यावर loading लावते. अधिक underwriting लागू न होणारे नियंत्रित Type 2 मधुमेह, उच्च रक्तदाब, hyperlipidaemia आणि दमा 12 महिन्यांनंतर संरक्षित होतात. कुटुंबातील एका सदस्याला नाकारले तरी त्यामुळे इतर सदस्य आपोआप अपात्र ठरत नाहीत. विमा रक्कम वाढवल्याशिवाय नूतनीकरणावेळी नव्याने underwriting करता येत नाही, आणि केवळ एखाद्या व्यक्तीने दावा केला म्हणून नूतनीकरण हप्ता वाढवता येत नाही.
रचनेमागचा विचार असा आहे की NPS Swasthya मधील रक्कम वजावट भरते आणि त्यापुढचे मोठे बिल विमा कंपनी सांभाळते. कोणता पर्याय योग्य हे संपूर्ण कुटुंबाच्या वार्षिक खर्चावर लागू होणाऱ्या वजावटीसाठी कुटुंब प्रत्यक्षात किती रक्कम राखून ठेवू शकते यावर अवलंबून आहे.
विमा हा आग्रहाचा (solicitation) विषय आहे. जोडलेली पॉलिसी IRDAI नियम आणि संबंधित विमा कंपनीच्या अटी-शर्तींनुसार चालते, आणि संरक्षण व अपवादांसाठी अंतिम पॉलिसी शब्दांकन हाच आधार आहे.
नियमांत लिहिलेल्या सेवा मुदती
मार्गदर्शक तत्त्वांत किमान सेवा मानके ठरवली आहेत, जे किरकोळ योजनेसाठी असामान्य आहे:
- पॉलिसी सुरू होणे: यशस्वी नोंदणी आणि किमान प्रारंभिक योगदान मिळाल्यानंतर T+1 कामकाजाच्या दिवसात.
- कॅशलेस पूर्व-मंजुरी: पूर्ण विनंती मिळाल्यापासून एका तासात.
- अंतिम डिस्चार्ज मंजुरी: रुग्णालयाची पूर्ण विनंती मिळाल्यापासून तीन तासांत.
- नियोजित आंतररुग्ण उपचारासाठी रकमेची मंजुरी: पूर्ण कागदपत्रे मिळाल्यापासून एका कामकाजाच्या तासात.
- रकमेतून देय रकमेची सूचना: अंतिम बिलाची कागदपत्रे मिळाल्यापासून 7 कामकाजाच्या दिवसांत.
- प्रतिपूर्तीचे उद्दिष्ट: शेवटचे आवश्यक कागदपत्र मिळाल्यापासून 15 दिवसांत.
पेन्शन फंड, CRA, HBA किंवा विमा कंपनी — कोणाविरुद्धही तक्रार PFRDA च्या Pension Sahayak प्लॅटफॉर्मवर नोंदवता येते. दाव्याशी संबंधित तक्रारी IRDAI नियमांनुसार विमा कंपनीकडेच राहतात.
निर्गमन, नूतनीकरण आणि योजना बदल
मुदतपूर्व निर्गमन. एकाच वेळच्या पात्र आंतररुग्ण उपचाराचा खर्च आंशिक मर्यादेत भागत नसल्यास सदस्य लवकर बाहेर पडू शकतो. जमा रक्कम आधी त्या खर्चासाठी वापरली जाते. उरलेली रक्कम All Citizen Model अंतर्गत NPS योजनेत विलीन होते — अशी योजना नसल्यास ती तयार केली जाते. आधीपासून सुरू असलेली विमा पॉलिसी तिच्या उर्वरित कालावधीपर्यंत चालू राहते.
नूतनीकरण. नूतनीकरणासाठी शिल्लक अपुरी असण्याची शक्यता असल्यास पेन्शन फंडाने, शक्य असेल तिथे, किमान 90, 60 आणि 30 दिवस आधी सूचना देणे आणि मुदतवाढ कालावधी जाहीर करणे आवश्यक आहे. हप्ता न भरल्याने संरक्षण संपल्यास NPS Swasthya बंद होऊन नियमित NPS मध्ये विलीन होते. अनियमित योगदान देणाऱ्यांसाठी चुकलेले नूतनीकरण फक्त विमाच नव्हे, तर संपूर्ण रचनाच संपवते.
योजना बदल. नूतनीकरणाच्या वेळी सदस्य दुसऱ्या पेन्शन फंडाच्या NPS Swasthya योजनेत जाऊ शकतो, ज्यामुळे विमा कंपनीही बदलू शकते. प्रतीक्षा कालावधी आणि portability चे लाभ IRDAI नियमांनुसार पुढे नेले जातात, आणि जुनी विमा कंपनी तिच्या पॉलिसी कालावधीतील दाव्यांसाठी जबाबदार राहते.
सामान्य निर्गमन, मृत्यूनंतरचे निर्गमन आणि नामांकन बिगर-सरकारी NPS सदस्यांच्या नियमांनुसार होते. NPS Swasthya बंद केल्याने सदस्याच्या इतर NPS खात्यांवर परिणाम होत नाही.
तुम्ही पायलटमध्ये सहभागी असाल तर
मार्गदर्शक तत्त्वे लागू झाल्यावर sandbox योजना बंद केल्या जातात. पायलट सदस्यांना दोन पर्याय दिले जाणार आहेत: नव्या तत्त्वांखालील NPS Swasthya योजनेत स्थलांतर करणे, किंवा All Citizen Model अंतर्गत NPS योजनेत विलीन होणे — नोंदी, लाभ आणि लागू विमा संरक्षणाच्या सातत्यासह.
पायलटचे नियम बरेच वेगळे होते. 40 वर्षांवरील (सरकारी क्षेत्राबाहेरील) सदस्य आपल्या common account मधील योगदानाच्या 30% पर्यंत रक्कम हस्तांतरित करू शकत होते, मुदतपूर्व निर्गमनात संपूर्ण एकरकमी रक्कम काढता येत होती, आणि पहिल्या रकमेसाठी ₹50,000 जमा असणे आवश्यक होते. अंतिम तत्त्वांनुसार हस्तांतरण वजावटीच्या रकमेपुरते मर्यादित आहे आणि प्रतीक्षा कालावधी नाही. पेन्शन फंडाची स्थलांतर सूचना हे आधी वाचायचे कागदपत्र आहे.
नोंदणीपूर्वी तपासण्यासारख्या सात गोष्टी
- सध्याचे आरोग्य संरक्षण. सुपर टॉप-अप वजावटीच्या वर काम करते. नियोक्त्याचे समूह संरक्षण आणि वैयक्तिक पॉलिसीसोबत ते कसे जुळते, हा सुरुवातीचा मुद्दा आहे.
- वजावटीचा पर्याय. कुटुंबाच्या एकूण वार्षिक खर्चावर लागू होणारी वजावट ही रक्कम प्रत्यक्षात भरू शकेल का.
- आई-वडिलांचे संरक्षण. पालक वगळलेले असल्याने त्यांच्या वैद्यकीय खर्चासाठी वेगळी योजना लागेल.
- एकूण वार्षिक खर्च. हप्ता + ₹200 HBA शुल्क + 0.08% पर्यंत AUM शुल्क + NPS चे नेहमीचे शुल्क, सर्व मिळून.
- योगदानातील सातत्य. खाते बंद न होता नूतनीकरण होईल इतके नियमित योगदान होईल का.
- गुंतवणूक पद्धत. निवडीने नव्हे तर नियमाने ठरलेले, कर्जरोखे-प्रधान वाटप या पैशाच्या भूमिकेशी जुळते का.
- करप्रणाली. मार्गदर्शक तत्त्वांत करांचा उल्लेख नाही; योगदान, हप्ते आणि काढलेल्या रकमेची कर-वागणूक कोणतीही वजावट गृहीत धरण्यापूर्वी पात्र कर सल्लागाराकडून तपासून घ्यावी.
निवृत्ती नियोजनात याचे स्थान
NPS Swasthya मधील आरोग्य खर्चाची रक्कम सदस्याच्या स्वतःच्या योगदानातून येते, जे वेगळे राखून ठेवले जाते आणि विशिष्ट वैद्यकीय परिस्थितीत लवकर वापरता येते, आणि त्याभोवती बहुतेक किरकोळ पॉलिसींपेक्षा सोप्या underwriting ची मानक सुपर टॉप-अप पॉलिसी गुंफलेली आहे.
सहज हात न लावता येणारी, आरोग्यासाठी राखीव रक्कम हवी असणाऱ्यांसाठी हे नियम बचत खात्यापेक्षा जास्त शिस्त लावतात. त्याची किंमत म्हणजे NPS रकमेचा एक भाग वैद्यकीय अटींमागे अडकतो, नियामकाने ठरवलेली कर्जरोखे-प्रधान गुंतवणूक पद्धत लागू होते, शुल्कांचे अनेक थर लागतात, आणि फ्लोटरमध्ये पालकांचा समावेश नसतो.
कोणत्याही गुंतवणूक प्रकाराची योग्यता ही गुंतवणूकदाराची आर्थिक उद्दिष्टे, जोखीम घेण्याची क्षमता, गुंतवणुकीचा कालावधी आणि एकूण आर्थिक परिस्थिती यावर अवलंबून असते. हा लेख केवळ शैक्षणिक हेतूने लिहिला आहे आणि NPS Swasthya मध्ये नोंदणी करण्याची किंवा न करण्याची ही शिफारस नाही.
महत्त्वाचे मुद्दे
- NPS Swasthya मध्ये निर्बंधित NPS गुंतवणूक खाते आणि अनिवार्य, मानक सुपर टॉप-अप फॅमिली फ्लोटर एकत्र आहेत — एकाशिवाय दुसरे मिळत नाही.
- आंशिक रक्कम स्वतःच्या योगदानाच्या 25% पर्यंत मर्यादित आहे; पैसे काढण्याच्या संख्येवर मर्यादा नाही आणि प्रतीक्षा कालावधी नाही.
- रक्कम थेट रुग्णालय किंवा आरोग्य सेवा प्रदात्याला जाते — सदस्याला कधीच नाही.
- विम्याने न भरलेला पात्र खर्चही रकमेतून भरता येऊ शकतो.
- वजावट संपूर्ण कुटुंबासाठी वार्षिक एकत्रित आहे, प्रत्येक दाव्यावर नाही.
- योगदान Central Government Scheme च्या गुंतवणूक पद्धतीनुसार गुंतवले जाते, सदस्याने निवडलेल्या वाटपानुसार नाही.
- मुदतवाढ कालावधीनंतरही नूतनीकरण न झाल्यास NPS Swasthya बंद होऊन शिल्लक नियमित NPS मध्ये विलीन होते.
- पायलट सदस्यांनी स्थलांतर किंवा विलीनीकरण निवडणे आवश्यक आहे — sandbox अटी पुढे चालू राहत नाहीत.
योगदान सुरू करण्यापूर्वी
NPS Swasthya सध्याच्या NPS Tier I खाते, आरोग्य विमा आणि आपत्कालीन निधीसोबत बसते का, हे हे सर्व भाग आधीच कसे जुळलेले आहेत यावर अवलंबून आहे. योगदान सुरू करण्यापूर्वी — नंतर नव्हे — यावर चर्चा करणे उपयुक्त ठरेल.
म्युच्युअल फंड वितरकामार्फत गुंतवणूक केल्यास वितरकाला Asset Management Companies कडून कमिशन मिळू शकते. असे कमिशन योग्यतेवर आधारित शिफारशींवर परिणाम करू नये. म्युच्युअल फंड गुंतवणूक बाजारातील जोखमींच्या अधीन आहे. गुंतवणूक करण्यापूर्वी योजनेशी संबंधित सर्व कागदपत्रे काळजीपूर्वक वाचा.
Interested in Investing? Connect with Meta Investment
Meta Investment is a financial product distribution and services firm. If you'd like to explore whether a financial product is the right fit for your portfolio, our team will walk you through the details, help you assess suitability, and guide you through the onboarding process.
Meta Investment – Your Investment and Insurance Companion
वारंवार विचारले जाणारे प्रश्न
NPS Swasthya म्हणजे काय?
NPS Swasthya ही PFRDA ने 18 सप्टेंबर 2026 रोजी अधिसूचित केलेली विशिष्ट-उद्देशीय NPS योजना आहे, ज्यात एक स्वतंत्र गुंतवणूक खाते आणि अनिवार्य सुपर टॉप-अप आरोग्य विमा पॉलिसी एकत्र जोडलेली असते. यामुळे सदस्याला स्वतःच्या योगदानातील काही भाग पात्र बाह्यरुग्ण आणि आंतररुग्ण वैद्यकीय खर्चासाठी वापरता येतो. हे मोफत आरोग्य संरक्षण नाही — काढलेले पैसे सदस्याचेच असतात.
वैद्यकीय खर्चासाठी NPS Swasthya मधून किती रक्कम काढता येते?
पात्र आरोग्य खर्चासाठीची आंशिक रक्कम NPS Swasthya खात्यातील सदस्याच्या स्वतःच्या योगदानाच्या 25% पेक्षा जास्त असू शकत नाही. पैसे काढण्याच्या संख्येवर मर्यादा नाही आणि पहिल्या रकमेसहही कोणताही किमान प्रतीक्षा कालावधी नाही. ही रक्कम सदस्याला कधीच दिली जात नाही; ती थेट रुग्णालय किंवा आरोग्य सेवा प्रदात्याला दिली जाते.
NPS Swasthya म्हणजेच आरोग्य विमा का?
नाही. NPS Swasthya मध्ये कायदेशीर आणि व्यवहारिकदृष्ट्या दोन वेगळे भाग आहेत — PFRDA च्या नियमांखालील गुंतवणूक खाते आणि IRDAI व विमा कंपनीच्या अटींखालील सुपर टॉप-अप विमा पॉलिसी. आंशिक रक्कम सदस्याच्या स्वतःच्या जमा योगदानातून येते, तर विमा दावा वार्षिक एकत्रित वजावट ओलांडल्यानंतरच विमा कंपनी भरते.
NPS Swasthya मध्ये कोण सहभागी होऊ शकते?
NPS मध्ये सहभागी होण्यास पात्र असलेली कोणतीही व्यक्ती मार्गदर्शक तत्त्वांच्या अधीन राहून NPS Swasthya मध्ये नोंदणी करू शकते. जोडलेल्या विमा पॉलिसीत सदस्याचे प्रवेश वय 18 ते 70 वर्षे आहे आणि हप्ता, पॉलिसी अटी व लागू कायद्याच्या अधीन राहून 85 वर्षांपर्यंत (समाविष्ट) नूतनीकरण करता येते.
NPS Swasthya विमा पॉलिसीत कोणाला संरक्षण मिळते?
ही फॅमिली फ्लोटर पॉलिसी असून तिच्यात सदस्य, जोडीदार आणि जास्तीत जास्त दोन अवलंबित मुले समाविष्ट आहेत. आई-वडिलांना स्पष्टपणे वगळण्यात आले आहे, त्यामुळे पालकांचा वैद्यकीय खर्च या पॉलिसीत येत नाही.
NPS Swasthya मधील वार्षिक एकत्रित वजावट म्हणजे काय?
ही वजावट पॉलिसी वर्षातील सर्व संरक्षित कुटुंब सदस्यांच्या एकूण विमा-मान्य खर्चावर लागू होते, प्रत्येक दाव्यावर स्वतंत्रपणे नाही. चार पर्याय आहेत: ₹10,000 वजावटीसह ₹1 लाख विमा रक्कम, ₹50,000 सह ₹5 लाख, ₹1 लाख सह ₹10 लाख आणि ₹3 लाख सह ₹30 लाख. वर्षभरातील कुटुंबाचा एकूण खर्च वजावट ओलांडल्यावर सुपर टॉप-अप पॉलिसी पैसे देऊ लागते.
NPS Swasthya मधील पैसे कसे गुंतवले जातात?
योगदान PFRDA गुंतवणूक मार्गदर्शक तत्त्वांखाली Central Government Scheme साठी ठरवलेल्या गुंतवणूक पद्धतीनुसार गुंतवले जाते, आणि प्रत्येक पेन्शन फंड NPS Swasthya साठी स्वतंत्र योजना खाते ठेवतो. PFRDA ही पद्धत वेळोवेळी बदलू शकते. NPS गुंतवणूक बाजाराशी निगडित असल्याने रकमेचे मूल्य कमी-जास्त होऊ शकते.
NPS Swasthya खाते उघडण्यासाठी किमान योगदान किती?
किमान प्रारंभिक योगदान म्हणजे पहिल्या वर्षाचा विमा हप्ता (करांसह), पेन्शन फंडामार्फत Health Benefit Administrator ला देय ₹200 वार्षिक देखभाल शुल्क (अधिक कर) आणि गुंतवणूक खात्यासाठी ₹1,000. त्यानंतरचे योगदान किमान ₹10 इतके असू शकते.
NPS Swasthya वर कोणते शुल्क लागू होते?
NPS All Citizen Model चे नेहमीचे शुल्क लागू होतात. याशिवाय पेन्शन फंड NPS Swasthya च्या AUM वर वार्षिक 0.08% पर्यंत (अधिक कर) शुल्क आकारू शकतो, आणि Health Benefit Administrator ला ₹200 वार्षिक देखभाल शुल्क (अधिक कर) देय असते. PFRDA ने परवानगी दिल्याशिवाय इतर कोणतेही शुल्क वसूल करता येत नाही, आणि विमा हप्ता या शुल्कांपासून वेगळा दाखवणे बंधनकारक आहे.
विमा कंपनीने न भरलेले वैद्यकीय बिल NPS Swasthya मधून भरता येते का?
होय, मर्यादेत. पात्र आरोग्य खर्चाची व्याख्या तो विमा पॉलिसीत मान्य आहे की नाही याच्याशी संबंधित नाही, त्यामुळे विम्याने न भरलेला पात्र खर्च NPS Swasthya रकमेतून भरण्यासाठी विचारात घेतला जाऊ शकतो. महत्त्वाची माहिती न दिल्याच्या कारणावर विमा कंपनीने घेतलेला निर्णय खऱ्या पात्र खर्चाची रक्कम रकमेतून देण्यास आपोआप अडथळा ठरत नाही, पण बनावट किंवा फसव्या विनंत्यांसाठी पैसे दिले जात नाहीत.
NPS Swasthya पॉलिसीत प्रतीक्षा कालावधी किती आहे?
मानक पॉलिसीत प्रारंभिक प्रतीक्षा कालावधी 30 दिवसांचा (अपघात वगळता), आधीपासून असलेल्या आजारांसाठी 12 महिने आणि विशिष्ट आजार किंवा प्रक्रियांसाठी 12 महिने आहे. Good Health Declaration अंतर्गत अधिक underwriting लागू न होणारे नियंत्रित Type 2 मधुमेह, उच्च रक्तदाब, hyperlipidaemia आणि दमा 12 महिन्यांनंतर संरक्षित होतात.
मोठ्या रुग्णालय बिलासाठी NPS Swasthya मधून लवकर बाहेर पडता येते का?
एकाच वेळच्या पात्र आंतररुग्ण उपचाराचा खर्च आंशिक पैसे काढण्याच्या मर्यादेपेक्षा जास्त असल्यास मुदतपूर्व बाहेर पडण्याची परवानगी आहे. जमा रक्कम आधी त्या खर्चासाठी वापरली जाते, उरलेली रक्कम All Citizen Model अंतर्गत NPS योजनेत विलीन होते, आणि आधीपासून सुरू असलेली विमा पॉलिसी तिच्या उर्वरित कालावधीपर्यंत चालू राहते.
NPS Swasthya विम्याचे नूतनीकरण करता आले नाही तर काय होते?
सदस्याच्या mandate नुसार नूतनीकरण हप्ता NPS Swasthya रकमेतून भरता येतो. शिल्लक अपुरी असण्याची शक्यता असल्यास पेन्शन फंडाने, शक्य असेल तिथे, नूतनीकरणापूर्वी किमान 90, 60 आणि 30 दिवस आधी सूचना देणे आवश्यक आहे. मुदतवाढ कालावधीनंतरही हप्ता न भरल्याने संरक्षण संपल्यास NPS Swasthya बंद होऊन All Citizen Model अंतर्गत NPS योजनेत विलीन होते.
NPS Swasthya चा पेन्शन फंड किंवा विमा कंपनी बदलता येते का?
विमा नूतनीकरणाच्या वेळी सदस्य एका NPS Swasthya योजनेतून दुसऱ्या योजनेत जाऊ शकतो, ज्यात पेन्शन फंड आणि विमा कंपनी दोन्ही बदलू शकतात. प्रतीक्षा कालावधी, portability आणि इतर सातत्य लाभ IRDAI नियमांनुसार पुढे नेले जातात, आणि जुनी विमा कंपनी तिच्या पॉलिसी कालावधीतील दाव्यांसाठी जबाबदार राहते.
NPS Swasthya पायलटमध्ये सहभागी झालेल्या सदस्यांचे काय होईल?
मार्गदर्शक तत्त्वे लागू झाल्यावर regulatory sandbox मधील योजना बंद केल्या जातात. विद्यमान पायलट सदस्यांना नव्या तत्त्वांखालील NPS Swasthya योजनेत स्थलांतर करण्याचा किंवा All Citizen Model अंतर्गत NPS योजनेत विलीन होण्याचा पर्याय दिला जाणार आहे, आणि नोंदी, लाभ व लागू विमा संरक्षणाचे सातत्य राखले जाईल.
NPS Swasthya योगदानावर कर वजावट मिळते का?
PFRDA च्या मार्गदर्शक तत्त्वांमध्ये करप्रणालीचा उल्लेख नाही. योगदान, विमा हप्ते आणि आरोग्य खर्चासाठी काढलेल्या रकमेची कर-वागणूक सध्याच्या कर कायद्यानुसार तपासून घ्यावी. प्रत्येकाची परिस्थिती वेगळी असल्याने कोणतीही वजावट गृहीत धरण्यापूर्वी पात्र कर सल्लागाराचे मत घेणे योग्य ठरेल.


म्युच्युअल फंड अपडेट्स, SIP टिप्स आणि बाजारात काय घडतंय. रोजचा गोंधळ नाही — फक्त वाचण्यासारखं काही असेल तेव्हाच.
Read more about
- Why Young Person Should Take Health Insurance?
- How to Prepare Retirement Plan
- Tips for Buying Electric Car Motor Insurance
- A Comprehensive Guide to Save Tax with Insurance in India
- Lucrative Investment Opportunities Options for NRIs in India
- Group Personal Accident (GPA) @ ₹ 512
- ULIP vs Mutual Funds in India
- Happy Women's Day 2024
- Ensuring Retirement Bliss: Key Factors to Assess Retirement Income Sufficiency
- A Look Back at 10 Years of Performance of Equity schemes of NPS
- De-clutter Your Insurance: Unveiling the Power of eIA in India
- Why a Super Top-Up Plan Can Be Your Healthcare Hero in India?
- World Health Day 2024 - My Health, My Right, My Financial Security
- Why Pawsome Pet Parents Choose Pet Insurance?
- जुनं फर्निचर Juna Furniture (Old Furniture): A Stark Reminder of the Importance of Retirement Planning
- Understanding Surrender Value in Your Insurance Policy
- This Mother's Day, Give the Gift of Security: Invest for Her Future and Protect Her Health
- Kangana Ranaut's Insurance Blooper : A Cautionary Tale in Insurance Buying
- Brewing a Better Future: How Chai Can Teach You About Smart Investments
- Demystifying Annuities: Your Retirement Income Lifeline?
- Ditch the Doctor Drama: Embrace Family Wellness with Even Healthcare
- Secure Your Golden Years: A Guide to Corporate NPS for Employees
- Boost Your Retirement Savings with Enhanced NPS Benefits in Budget 2024
- Meta Investment App Now Available in Google Play Store
- Unified Pension Scheme (UPS) vs NPS: Which is better for your retirement?
- Retirement Planning for Young Indians
- NPS Vatsalya launched today
- Building Blocks of Wealth: A Guide to Investing for Kids
- Building Your Layer Cake
- MOIC: A Comprehensive Guide
- Financial Independence for Our Heroes: Investment Strategies for Indian Army Personnel
- Key Union Budget Announcements - 2025
- World Cancer Day: A Call to Action for Proactive Health and Financial Security
- LIC's Smart Pension Plan: A Comprehensive Review
- Why Critical Illness Insurance is the Missing Piece in Your Health Plan?
- The Importance of Disclosing Existing Life Insurance Policies: Lessons from a Recent Court Ruling
- Tata AIA Shubh Flexi Income Plan: A Comprehensive Guide
- How to Invest Like You Train: Discipline, Consistency, and Growth
- Usain Bolt vs. Eliud Kipchoge: What Runners Can Learn About Trading and Investing
- Unified Pension Scheme (UPS) for Government Employees: A Complete Guide
- World Health Day 2025: Why Health Insurance & Financial Planning Matter for Women
- Understanding Beneficial Nominee in Insurance & Its Role in Estate Planning
- Doctor Malpractice Insurance: Why One Lawsuit Can Ruin Your Career
- LIC & NSE Support for Pahalgam Terror Attack Victims | Claim Process & Financial Aid
- Common Myths About Corporate NPS Debunked
- HDFC Life Click 2 Achieve – Guaranteed Savings Plan with Life Cover
- The Power of a No-Contest Clause: How Ratan Tata's Will Prevented a Legal Battle
- India Surpasses Japan to Become 4th Largest Economy in 2025 | Growth & Challenges
- The Importance of Insurance in Financial Planning
- Why Travel Insurance is Non-Negotiable – A Critical Lesson from Recent Air Disasters
- From Piggy Bank to Portfolio: A Father’s Day Guide to Building Wealth
- The Importance of Personalized, Transparent Financial Advice in Today’s Digital Age
- ManipalCigna Sarvah Uttam Health Insurance Plan: Comprehensive Coverage with Unique Benefits
- Tata AIA Health SIP Review 2025: A Smart Health + Investment Plan?
- NPS Exit Rules 2025: Your Guide to the Major Changes for Withdrawal, Annuity & More
- New NPS Exit Rules 2025: Higher Lump Sum, No Lock-in & Flexible Withdrawals
- NPS Retirement Income Schemes (RIS) & Drawdown Options Explained
- EPS 2026: What the New Employees' Pension Scheme Means for You
- NPS Swasthya Explained: Wait for the Health-Linked Pension, or Buy Health Cover Now?
- Cross-Border Motor Insurance: What the Supreme Court's 2026 Ruling Means
- The 8 Freedoms Checklist for Financial Independence
- How to Check an Insurer's Complaint Record Before You Buy
- PFRDA's New NPS Scheme Categories: What Actually Changed
- Financial Green Flags That Matter More Than Salary
- NPS Swasthya Guidelines 2026: What PFRDA Just Changed
- टाटा एआयए शुभ फ्लेक्सी इनकम प्लॅन: एक सविस्तर मार्गदर्शिका
- तुमच्या प्रशिक्षणाप्रमाणे गुंतवणूक कशी करावी: शिस्त, सातत्य आणि वाढ
- उसेन बोल्ट विरुद्ध एलिउड किपचोगे: धावपटू ट्रेडिंग आणि गुंतवणुकीबद्दल काय शिकू शकतात
- सरकारी कर्मचाऱ्यांसाठी एकीकृत पेन्शन योजना (यूपीएस): एक संपूर्ण मार्गदर्शक
- विश्व आरोग्य दिन २०२५: महिलांसाठी आरोग्य विमा आणि आर्थिक नियोजन का महत्त्वाचे आहे
- विमा योजनांमध्ये लाभार्थी नामनिर्देशित व्यक्ती (बेनिफिशियरी नॉमिनी) आणि एस्टेट प्लॅनिंगमधील त्याची भूमिका
- डॉक्टर मालप्रॅक्टिस विमा: एक दावा आपल्या करिअरचा नाश का करू शकतो
- कॉर्पोरेट एनपीएस बद्दलच्या गैरसमजांचे खंडन
- HDFC Life Click 2 Achieve – निश्चित बचत योजना आणि जीवन विमा संरक्षण
- पिगी बँक ते पोर्टफोलिओ: वडिल दिनासाठी संपत्ती निर्मितीची मार्गदर्शिका
- पगारापेक्षा जास्त महत्त्वाची असणारी आर्थिक हिरवी निशाणे
Related Posts
This communication is intended solely for general educational and informational purposes. The information provided is general in nature and does not take into account the specific financial goals, risk profile, investment horizon, financial circumstances or other requirements of any particular investor. It should not be construed as personalised investment advice or as a recommendation to buy, sell or hold any specific financial product.
Insurance products are regulated by the Insurance Regulatory and Development Authority of India (IRDAI) and are distributed subject to applicable licensing and regulatory requirements. Coverage, waiting periods, exclusions, sub-limits, claim conditions and other terms are governed by the respective policy document. Please read the policy wording and related documents carefully before purchasing an insurance product.
NPS is a defined-contribution retirement product regulated by PFRDA; investment outcomes depend on the selected investment option and market performance, and applicable exit/withdrawal conditions should be reviewed.
Distributor Disclosure: Where this content is provided by a distributor/intermediary, any applicable commission, remuneration, affiliation or other material conflict of interest shall be disclosed separately. The availability of a product through the distributor does not by itself imply that the product is suitable for every investor.
No Guarantee: No statement on this page should be interpreted as a promise, assurance or guarantee of returns or investment outcomes.
Meta Investment – Your Investment and Insurance Companion