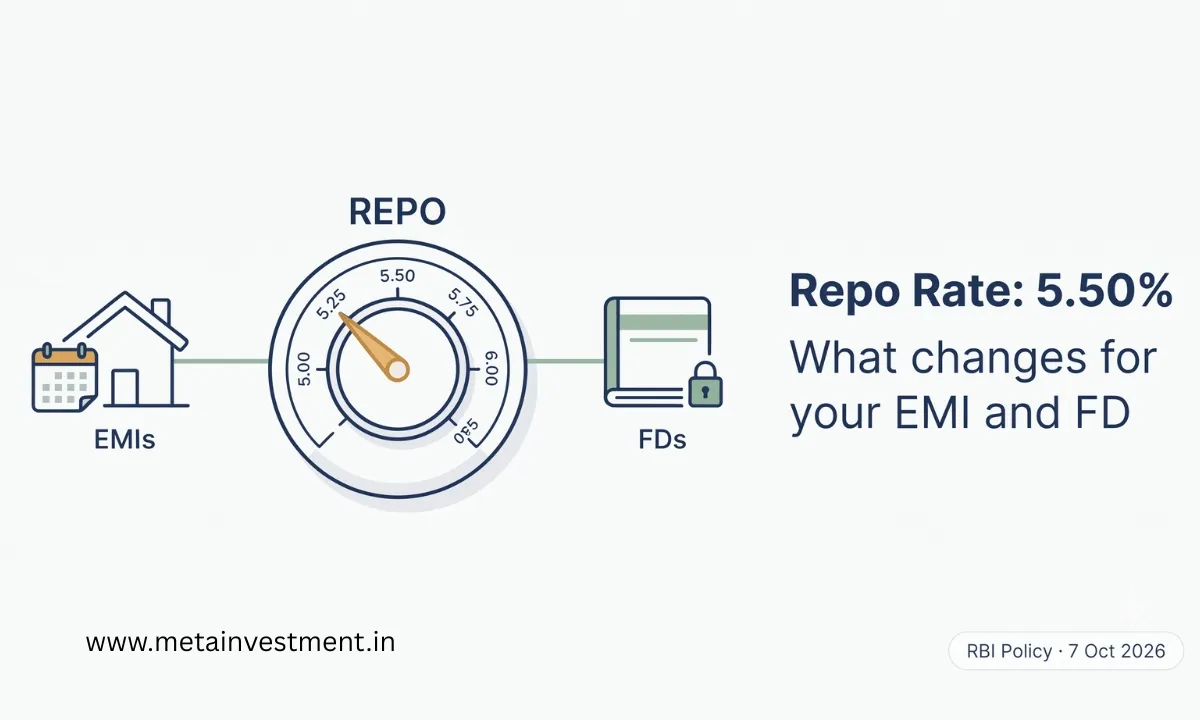
RBI ने रेपो दर 5.50% केला: तुमच्या EMI आणि FD वर काय परिणाम?
RBI ने रेपो दर 25 बेसिस पॉइंट्सने वाढवून 5.50% केला आहे आणि सध्या दरकपात होणार नाही हे स्पष्ट शब्दांत सांगितले आहे. कर्जदार, ठेवीदार आणि डेट फंड गुंतवणूकदारांसाठी खरा प्रश्न हा आहे की त्यांच्या स्वतःच्या खात्यात नेमके काय आणि कधी बदलते.
7 ऑक्टोबर 2026 रोजी पतधोरण समितीने (MPC) एकमताने ही दरवाढ केली आणि धोरणाची भूमिका बदलून मोजूनमापून कडक धोरण (calibrated tightening) अशी केली. खालील सर्व माहिती त्याच दिवशी प्रसिद्ध झालेल्या गव्हर्नरांच्या निवेदनावर आधारित आहे. हा लेख शैक्षणिक आहे, शिफारस नाही.
आज RBI ने काय निर्णय घेतले
| धोरणातील घटक | 7 ऑक्टोबर 2026 नंतर |
|---|---|
| पॉलिसी रेपो दर | 5.50% (25 bps वाढ) |
| Standing Deposit Facility (SDF) | 5.25% |
| Marginal Standing Facility (MSF) आणि बँक दर | 5.75% |
| धोरणाची भूमिका | मोजूनमापून कडक धोरण |
| MPC मतदान | एकमताने |
| CPI महागाई अंदाज, 2026-27 | 5.2% (Q3: 6.0%, Q4: 5.7%) |
| कोअर महागाई अंदाज, 2026-27 | 4.4% |
| वास्तविक GDP वाढीचा अंदाज, 2026-27 | 7.1% (40 bps ने वाढवलेला) |
निवेदनातील सर्वात महत्त्वाची ओळ दरवाढ नसून ती पुढील दिशेबद्दलची आहे: पुढचे पाऊल फक्त दरवाढ किंवा विराम असू शकते, आणि ते महागाई व आर्थिक वाढ कशी बदलते यावर अवलंबून असेल. दरवाढीचे हे चक्र किती काळ आणि किती चालेल याबाबत RBI ने कोणतीही बांधिलकी दिलेली नाही.
RBI ने दर का वाढवले
निवेदनानुसार पुरवठ्यातील धक्का आता पसरू लागला आहे:
- कच्चे तेल: पश्चिम आशियातील संघर्ष पुन्हा भडकल्यानंतर भारताच्या कच्च्या तेलाच्या बास्केटची सरासरी किंमत जुलैमधील US$ 82.0 वरून सप्टेंबरमध्ये US$ 116.1 प्रति बॅरल झाली.
- मान्सून: नैऋत्य मान्सूनचा पाऊस दीर्घकालीन सरासरीपेक्षा सुमारे 13% कमी झाला, आणि एल निनोच्या स्थितीमुळे रब्बी हंगामावरही धोका आहे.
- अन्नधान्याच्या किमती: दरवाढ आता अनेक वस्तूंमध्ये पसरली आहे. जुलैच्या सुरुवातीपासून ऑगस्टअखेरपर्यंत साखरेचे दर सुमारे 34% वाढले; जूनअखेर ते सप्टेंबरअखेर कांद्याचे दर सुमारे 85% वाढले.
- सर्वव्यापी महागाई: ऑगस्टमध्ये CPI महागाई 4.8% आणि कोअर महागाई 4.2% झाली, तर 4% पेक्षा जास्त महागाई असलेल्या वस्तूंचा वाटा सुमारे 37% पर्यंत गेला.
त्याच वेळी अर्थव्यवस्था मजबूत आहे. 2026-27 च्या पहिल्या तिमाहीत वास्तविक GDP 7.8% ने वाढला आणि सप्टेंबरच्या मध्यापर्यंत बँक कर्जवाढ वार्षिक 18.1% होती. मजबूत अर्थव्यवस्था आणि वाढती, पसरणारी महागाई ही दरवाढीसाठीची पारंपरिक परिस्थिती आहे.
कर्जदारांसाठी काय बदलते
कोणती कर्जे बदलतात आणि केव्हा
- रेपो आधारित (EBLR) गृहकर्जे: ही रेपो दराचा सर्वात थेट परिणाम दाखवतात. बँका साधारणपणे किमान दर तीन महिन्यांनी त्यांचा रीसेट करतात, त्यामुळे एका रीसेट चक्रात बदल दिसू शकतो.
- MCLR आधारित कर्जे: ही फक्त कर्जाच्या रीसेट तारखेला बदलतात, जी सहसा 6 किंवा 12 महिन्यांनी असते. त्यामुळे दरवाढ या कर्जांपर्यंत उशिरा, आणि बँकेच्या स्वतःच्या MCLR बदलानुसार पोहोचू शकते.
- स्थिर दराची कर्जे: बहुतेक वैयक्तिक कर्जे आणि वाहन कर्जे स्थिर दराची असतात. सध्याचे EMI सहसा बदलत नाहीत; नवीन कर्जे महाग होऊ शकतात.
- क्रेडिट कार्डवरील थकबाकी: यावरील व्याज आधीच कोणत्याही पॉलिसी दरापेक्षा खूप जास्त असते. इथे रेपो दरातील बदल हा किरकोळ घटक आहे.
25 bps दरवाढ प्रत्यक्षात कशी दिसते
उदाहरण: 20 वर्षे उरलेले ₹50 लाखांचे गृहकर्ज, दर 8.50% वरून 8.75%, आणि बँकेने पूर्ण दरवाढ पुढे केली असे गृहीत धरून.
| पर्याय | मासिक EMI | परिणाम |
|---|---|---|
| दरवाढीपूर्वी | ≈ ₹43,391 | — |
| EMI वाढवल्यास | ≈ ₹44,186 | दरमहा सुमारे ₹794 जास्त |
| EMI तसाच ठेवल्यास | ≈ ₹43,391 | कालावधी सुमारे 12 महिन्यांनी वाढतो |
अनेक बँका डीफॉल्ट म्हणून कालावधी वाढवतात. त्यामुळे दरमहाचा खर्च तसाच राहतो, पण एकूण व्याज वाढते, आणि अनेकदा कर्जदाराच्या ते लक्षातही येत नाही.
कर्जदारांसाठी महत्त्वाचे कृती-मुद्दे
- बेंचमार्क ओळखा. कर्ज मंजुरी पत्र किंवा स्टेटमेंट पाहून कर्ज रेपो आधारित, MCLR आधारित की स्थिर दराचे आहे ते तपासा.
- पुढची रीसेट तारीख नोंदवा. त्यावरून बदल कधी दिसू शकतो ते कळते.
- बँक डीफॉल्ट म्हणून काय करते ते तपासा. बँक EMI वाढवणार की कालावधी, आणि तुम्हाला पर्याय निवडता येतो का, हे विचारा.
- उरलेला कालावधी तपासा. सलग दरवाढींमध्ये कालावधी वाढत राहिल्यास कर्ज निवृत्तीच्या वयाच्या जवळ किंवा पलीकडे जाऊ शकते.
- तरलतेचा विचार करून अंशतः परतफेड तपासा. RBI च्या नियमांनुसार व्यक्तींनी व्यवसायेतर कारणांसाठी घेतलेल्या फ्लोटिंग दराच्या कर्जांवर बँका सहसा मुदतपूर्व परतफेड दंड आकारू शकत नाहीत. परतफेड आणि पुरेसा आपत्कालीन निधी राखणे यांचा एकत्रित विचार करता येतो.
- तुमचा स्प्रेड तुलना करा. जुन्या कर्जांवरील कर्जदार बेंचमार्कवरील आपला स्प्रेड सध्याच्या ऑफर्सशी तुलना करू शकतात; कर्ज हस्तांतराचा विचार करताना प्रोसेसिंग फी आणि इतर खर्चही लक्षात घ्यावे लागतात.
- एकूण EMI भाराकडे लक्ष ठेवा. एकूण EMI हातात येणाऱ्या उत्पन्नाच्या सुमारे 40% पेक्षा आरामात कमी राहावेत, हा नियोजनातील एक सर्वसाधारण संदर्भबिंदू आहे.
ठेवीदारांसाठी काय बदलते
FD चे दर लगेच वाढतीलच असे नाही
बातम्यांमध्ये हा मुद्दा अनेकदा सुटतो. RBI च्याच आकडेवारीनुसार जुलै–ऑगस्ट 2026 मध्ये नवीन मुदत ठेवींवरील सरासरी दर 28 bps ने कमी झाले, तर नवीन कर्जांवरील दर 8 bps ने वाढले. कारण: अनिवासी भारतीयांच्या मोठ्या ठेवींमुळे वाढलेल्या अतिरिक्त तरलतेने बँकांची मोठ्या ठेवी गोळा करण्याची गरज कमी केली.
ठेवींचे दर प्रत्येक बँकेच्या निधीच्या गरजेवर ठरतात. रेपो दरवाढीमुळे धोरणात्मक पातळी वाढते, पण FD पर्यंत त्याचा परिणाम हळू आणि बँकांनुसार वेगवेगळा पोहोचू शकतो.
ठेवीदारांसाठी महत्त्वाचे कृती-मुद्दे
- सध्याच्या FD बदलत नाहीत. ठेव ठेवताना ठरलेला दर मुदत संपेपर्यंत लागू राहतो.
- आधी नव्हे, नूतनीकरणाच्या वेळी तुलना करा. नूतनीकरण आणि नवीन ठेवींना त्या दिवशीचे बँकेचे दर मिळतात. वेगवेगळ्या बँकांच्या दरांत लक्षणीय फरक असू शकतो.
- ठेवींची शिडी (ladder) विचारात घ्या. ठेवी वेगवेगळ्या मुदतींमध्ये विभागल्याने दरचक्राच्या एकाच टप्प्यावर सगळी रक्कम अडकण्याची जोखीम कमी होऊ शकते.
- ठेव विमा मर्यादा तपासा. DICGC विमा संरक्षण प्रति ठेवीदार प्रति बँक ₹5 लाख आहे, ज्यात मुद्दल आणि व्याज दोन्ही येतात. NBFC आणि कंपनी ठेवींना हे संरक्षण नसते.
- कराचा विचार करा. FD वरील व्याजावर तुमच्या स्लॅबनुसार कर लागतो, त्यामुळे जास्त स्लॅबमधील व्यक्तींच्या करोत्तर परताव्यावर याचा जास्त परिणाम होतो. ज्येष्ठ नागरिक त्यांना लागू असलेली जास्त व्याज सवलत आणि TDS मर्यादा तपासू शकतात.
- आपत्कालीन निधी तरल ठेवा. गरजेच्या वेळी मुदतपूर्व काढण्यावर दंड लागणार असेल, तर दीर्घ मुदतीच्या FD वरील जास्त दराचा फारसा उपयोग होत नाही.
डेट फंड गुंतवणूकदारांसाठी याचा अर्थ
भू-राजकीय तणाव, जागतिक बॉण्ड यील्डमधील वाढ आणि कच्च्या तेलाच्या दरांमुळे ऑगस्टच्या मध्यापासून सप्टेंबर 2026 पर्यंत G-sec यील्ड वाढले, असे निवेदनात नमूद आहे.
- व्याजदर जोखीम: बॉण्ड्सच्या किमती यील्डच्या उलट दिशेने हलतात. जास्त ड्युरेशनच्या आणि गिल्ट श्रेणी वाढत्या यील्डबाबत साधारणपणे जास्त संवेदनशील असतात आणि त्यांच्या NAV मध्ये जास्त चढ-उतार दिसू शकतात.
- अल्पकालीन श्रेणी: लिक्विड आणि ओव्हरनाइट फंड अतिशय कमी मुदतीच्या साधनांमध्ये गुंतवणूक करतात, त्यामुळे त्यांच्या पोर्टफोलिओ यील्डमध्ये अल्पकालीन दरांतील बदल तुलनेने लवकर दिसतात.
- क्रेडिट जोखीम: ही व्याजदर जोखमीपासून वेगळी आहे. कमी रेटिंगच्या कर्जरोख्यांमध्ये दरचक्र काहीही असले तरी थकबाकी किंवा रेटिंग घसरण्याची जोखीम असते.
व्याजदरांतील बदल आणि गुंतवणूकदारांच्या उद्दिष्टांनुसार वेगवेगळ्या ड्युरेशन श्रेणी वेगवेगळ्या प्रकारे वागू शकतात. कोणत्याही गुंतवणूक श्रेणीची योग्यता गुंतवणूकदाराची आर्थिक उद्दिष्टे, जोखीम घेण्याची क्षमता, गुंतवणुकीचा कालावधी आणि एकूण आर्थिक परिस्थितीवर अवलंबून असते.
इक्विटी गुंतवणूकदारांसाठी, RBI च्या निवेदनात वाढीच्या अंदाजातील सुधारणा आणि AI शेअर्सच्या मूल्यांकनाबाबतच्या चिंतेसह जागतिक जोखमींची यादी, दोन्ही आहेत. दीर्घकालीन गुंतवणुकीची तत्त्वे लागू राहतात, मात्र परिणाम बाजारातील जोखमींच्या अधीन असतात. गुंतवणूकदार आपल्या उद्दिष्टांनुसार आणि जोखीम प्रोफाइलनुसार मालमत्ता विभागणीचा आढावा घेऊ शकतात.
NRI साठी एक टीप
एप्रिल–ऑगस्ट 2026 दरम्यान अनिवासी भारतीयांच्या ठेवींचा ओघ US$ 119.2 अब्ज पर्यंत पोहोचला, तर वर्षभरापूर्वी तो US$ 5.6 अब्ज होता; जून 2026 च्या पतधोरणात जाहीर झालेल्या उपायांचाही यात वाटा आहे. NRE किंवा FCNR(B) ठेवींच्या दरांची तुलना करताना NRI रुपयाच्या हालचालीचाही विचार करू शकतात, कारण परदेशी चलनातील परतावा या दोन्हींवर अवलंबून असतो. मूलभूत आर्थिक घटकांशी सुसंगत आणि सुव्यवस्थित विनिमय दर बदल राखण्याचा प्रयत्न सुरू ठेवणार असल्याचे RBI ने सांगितले. अधिक माहिती NRI Corner मध्ये उपलब्ध आहे.
लक्षात घेण्याजोग्या दोन घोषणा
- अकाउंट अॅग्रीगेटर परस्पर-सुसंगतता: एकाच अकाउंट अॅग्रीगेटरमधून सर्व अकाउंट अॅग्रीगेटर्सवरील आर्थिक माहिती एकत्र पाहता येईल.
- तुमच्या CAS मध्ये बँक ठेवी: SEBI नियंत्रित डिपॉझिटरीज Consolidated Account Statement मध्ये बँक ठेवींची माहिती समाविष्ट करू शकतील.
दोन्ही उपाय 31 डिसेंबर 2026 पर्यंत लागू होणार आहेत. यामुळे म्युच्युअल फंड, डीमॅट होल्डिंग्ज आणि बँक ठेवी एकाच ठिकाणी पाहणे सोपे होऊ शकते.
पुढे काय
पुढील धोरणात्मक निर्णय येणाऱ्या आकडेवारीवर अवलंबून असतील. दरवाढीच्या चक्राचा कालावधी आणि व्याप्ती मूलभूत महागाई, किंमतवाढ किती पसरते, पुरवठा धक्क्याचे दुय्यम परिणाम आणि मागणीची स्थिती यांवर ठरेल, असे गव्हर्नरांनी सांगितले. महागाई चढी राहिल्यास आणखी दरवाढ नाकारता येत नाही; दबाव कमी झाल्यास विरामही तितकाच शक्य आहे. बाजारातील सहभागी घडामोडींवर लक्ष ठेवून राहतील.
महत्त्वाचे मुद्दे
- रेपो दर आता 5.50%, SDF 5.25% आणि MSF 5.75% आहे, आणि धोरणाची भूमिका मोजूनमापून कडक धोरण अशी बदलली आहे.
- नजीकच्या काळात दरकपात होणार नाही असे RBI ने सांगितले आहे; पुढचे पाऊल दरवाढ किंवा विराम असू शकते.
- रेपो आधारित कर्जांवर बदल MCLR आधारित कर्जांपेक्षा लवकर दिसतो; स्थिर दराची कर्जे सहसा बदलत नाहीत.
- अनेक बँका डीफॉल्ट म्हणून EMI वाढवण्याऐवजी कालावधी वाढवतात, त्यामुळे एकूण व्याज वाढते.
- FD चे दर त्याच प्रमाणात वाढतीलच असे नाही; अतिरिक्त तरलतेमुळे जुलै–ऑगस्टमध्ये नवीन ठेवींचे दर प्रत्यक्षात कमी झाले.
- जास्त ड्युरेशनच्या डेट श्रेणी वाढत्या यील्डबाबत साधारणपणे जास्त संवेदनशील असतात.
- 31 डिसेंबर 2026 पर्यंत बँक ठेवी Consolidated Account Statement मध्ये दिसू लागणार आहेत.
सुरुवात कुठून करावी
एक छोटा आढावा यातील बहुतेक गोष्टी पूर्ण करतो: कर्जाचा बेंचमार्क आणि रीसेट तारीख नोंदवा, बँक कालावधी वाढवत आहे का ते तपासा, तुमच्या FD च्या मुदतपूर्ती तारखांची यादी करा, आणि डेट फंड होल्डिंग्जचे ड्युरेशन पाहा. हे सगळे एकमेकांशी कसे जुळते हे तुमची उद्दिष्टे, रोख प्रवाह आणि सध्याच्या जबाबदाऱ्यांवर अवलंबून असते, आणि त्यावर एकदा बोलून घेणे उपयुक्त ठरू शकते.
हा लेख केवळ शैक्षणिक माहितीसाठी आहे आणि कोणतेही कर्ज घेणे, मुदतपूर्व परतफेड करणे, ठेव ठेवणे, गुंतवणूक करणे किंवा ती काढून घेणे याबाबतची शिफारस नाही. म्युच्युअल फंड गुंतवणूक बाजारातील जोखमींच्या अधीन असते. गुंतवणुकीपूर्वी योजनेशी संबंधित सर्व कागदपत्रे काळजीपूर्वक वाचा. म्युच्युअल फंड वितरकामार्फत गुंतवणूक केल्यास वितरकाला ॲसेट मॅनेजमेंट कंपन्यांकडून कमिशन मिळू शकते. अशा कमिशनचा योग्यतेवर आधारित शिफारशींवर परिणाम होऊ नये. व्याज आणि भांडवली नफ्यावरील कर वैयक्तिक परिस्थिती आणि लागू कायद्यानुसार ठरतो; कृपया पात्र कर सल्लागाराचा सल्ला घ्या. कर्ज आणि ठेवींच्या अटी बँकेनुसार बदलतात, त्यामुळे त्या आपल्या बँकेकडून तपासा. धोरणविषयक आकडे 7 ऑक्टोबर 2026 च्या RBI गव्हर्नरांच्या निवेदनातील आहेत; EMI चे आकडे केवळ उदाहरणादाखल आहेत.
Interested in Investing? Connect with Meta Investment
Meta Investment is a financial product distribution and services firm. If you'd like to explore whether a financial product is the right fit for your portfolio, our team will walk you through the details, help you assess suitability, and guide you through the onboarding process.
Meta Investment – Your Investment and Insurance Companion
वारंवार विचारले जाणारे प्रश्न
ऑक्टोबर 2026 च्या पतधोरणानंतर RBI चा रेपो दर किती आहे?
7 ऑक्टोबर 2026 रोजी RBI च्या पतधोरण समितीने (MPC) एकमताने रेपो दर 25 बेसिस पॉइंट्सने वाढवून 5.50% केला. Standing Deposit Facility (SDF) दर 5.25% झाला, तर Marginal Standing Facility (MSF) दर आणि बँक दर 5.75% झाले.
RBI ने ऑक्टोबर 2026 मध्ये रेपो दर का वाढवला?
पुढील तीन तिमाहींत CPI महागाई सरासरी सुमारे 5.8% राहण्याचा अंदाज असल्याने महागाई आता सौम्य राहिलेली नाही, असे MPC ने नमूद केले. अपुरा नैऋत्य मान्सून, एल निनोची स्थिती, पश्चिम आशियातील संघर्ष पुन्हा भडकल्यानंतर कच्च्या तेलाच्या दरांत झालेली मोठी वाढ आणि CPI मधील अधिकाधिक वस्तूंमध्ये दरवाढ पसरण्याची सुरुवातीची चिन्हे ही कारणे देण्यात आली.
'मोजूनमापून कडक धोरण' (calibrated tightening) म्हणजे काय?
ही MPC ने ऑक्टोबर 2026 मध्ये स्वीकारलेली धोरणाची भूमिका आहे. नजीकच्या काळात दरकपात होणार नाही आणि पुढचे पाऊल वाढ आणि महागाईच्या स्थितीनुसार दरवाढ किंवा विराम एवढेच असू शकते, असे गव्हर्नरांनी सांगितले. दरवाढीचे हे चक्र किती काळ आणि किती चालेल, याबाबत कोणतीही आगाऊ बांधिलकी दिलेली नाही.
रेपो दरवाढीनंतर माझ्या गृहकर्जाचा EMI वाढेल का?
हे कर्जाच्या बेंचमार्कवर आणि बँकेच्या रीसेट अटींवर अवलंबून आहे. रेपो दरासारख्या बाह्य बेंचमार्कशी जोडलेली कर्जे साधारणपणे काही महिन्यांत रीसेट होतात, तर MCLR आधारित कर्जे फक्त ठरलेल्या रीसेट तारखेलाच बदलतात. अनेक बँका कर्जदाराने वेगळी विनंती न केल्यास EMI तसाच ठेवून उरलेला कालावधी वाढवतात.
25 bps दरवाढीमुळे ₹50 लाखांच्या गृहकर्जाचा EMI किती वाढतो?
उदाहरणार्थ, 20 वर्षांच्या ₹50 लाखांच्या कर्जाचा दर 8.50% वरून 8.75% झाल्यास EMI सुमारे ₹43,391 वरून सुमारे ₹44,186 होतो, म्हणजे दरमहा अंदाजे ₹794 ची वाढ. EMI तसाच ठेवल्यास कर्जाचा कालावधी सुमारे एक वर्षाने वाढतो. प्रत्यक्ष आकडे थकबाकी, उरलेला कालावधी आणि बँकेने किती दरवाढ पुढे केली यावर अवलंबून असतात.
दरवाढीनंतर EMI वाढवणे चांगले की कर्जाचा कालावधी?
दोन्हीपैकी कोणताही पर्याय सर्वांसाठी योग्य नसतो. EMI वाढवल्यास एकूण व्याज कमी राहते पण दरमहाचा खर्च वाढतो; कालावधी वाढवल्यास दरमहाचा खर्च तसाच राहतो पण एकूण भरलेले व्याज वाढते. उत्पन्नाची स्थिरता, आपत्कालीन निधी आणि इतर उद्दिष्टे लक्षात घेऊन कर्जदार हा निर्णय तपासू शकतात आणि बँकेचा डीफॉल्ट पर्याय कोणता आहे हे विचारू शकतात.
RBI च्या दरवाढीनंतर FD चे व्याजदर वाढतील का?
लगेच आणि आपोआप वाढतीलच असे नाही. RBI च्याच आकडेवारीनुसार जुलै–ऑगस्ट 2026 मध्ये नवीन मुदत ठेवींवरील सरासरी व्याजदर 28 bps ने कमी झाले, कारण अतिरिक्त तरलतेमुळे बँकांची मोठ्या ठेवींची (bulk deposits) गरज कमी झाली होती. ठेवींचे दर प्रत्येक बँकेच्या निधीच्या गरजेवर ठरतात, त्यामुळे FD पर्यंत परिणाम पोहोचायला वेळ लागू शकतो आणि तो सर्व बँकांत सारखा नसतो.
रेपो दरवाढीमुळे माझ्या सध्याच्या FD चे व्याज बदलते का?
नाही. FD ठेवताना ठरलेला व्याजदर मुदत संपेपर्यंत कायम राहतो. फक्त नवीन ठेवी आणि नूतनीकरण होणाऱ्या ठेवींना त्या दिवशी बँकेचे लागू असलेले दर मिळतात.
रेपो दरवाढीचा डेट म्युच्युअल फंडांवर काय परिणाम होतो?
बॉण्ड्सच्या किमती साधारणपणे यील्डच्या उलट दिशेने हलतात. यील्ड वाढल्यास जास्त ड्युरेशनच्या डेट श्रेणींच्या NAV मध्ये कमी ड्युरेशनच्या श्रेणींपेक्षा जास्त घट दिसू शकते, तर लिक्विड आणि ओव्हरनाइट श्रेणींमध्ये अल्पकालीन दरांतील बदल तुलनेने लवकर प्रतिबिंबित होतात. ऑगस्टच्या मध्यापासून सप्टेंबर 2026 पर्यंत G-sec यील्ड वाढल्याचे RBI ने नमूद केले.
RBI ने ऑक्टोबर 2026 मध्ये महागाई आणि आर्थिक वाढीचे कोणते अंदाज दिले?
RBI ने 2026-27 साठी CPI महागाई 5.2% राहण्याचा अंदाज दिला, ज्यात Q3 साठी 6.0% आणि Q4 साठी 5.7% आहे; कोअर महागाईचा अंदाज 4.4% आहे. पहिल्या तिमाहीत 7.8% वाढ नोंदवल्यानंतर 2026-27 साठी वास्तविक GDP वाढीचा अंदाज 40 bps ने वाढवून 7.1% केला.
रेपो दरवाढीचा वैयक्तिक कर्ज आणि क्रेडिट कार्डवर परिणाम होतो का?
बहुतेक वैयक्तिक कर्जे स्थिर (fixed) दराची असतात, त्यामुळे सध्याचे EMI सहसा बदलत नाहीत; मात्र नवीन कर्जांचे दर बदलू शकतात. क्रेडिट कार्डवरील व्याज आधीच जास्त असते आणि ते रेपो दराशी थेट न जोडता कार्ड देणारी संस्था ठरवते.
फ्लोटिंग दराच्या गृहकर्जाची दंडाशिवाय मुदतपूर्व परतफेड करता येते का?
RBI च्या नियमांनुसार, व्यक्तींनी व्यवसायेतर कारणांसाठी घेतलेल्या फ्लोटिंग दराच्या मुदत कर्जांवर बँका सहसा फोरक्लोजर किंवा मुदतपूर्व परतफेड शुल्क आकारू शकत नाहीत. अंशतः परतफेड करण्यापूर्वी कर्जदार आपल्या कर्ज करारातील अटी आणि बँकेकडून नेमकी माहिती तपासू शकतात.
या दरवाढीचा NRI साठी काय अर्थ आहे?
RBI च्या माहितीनुसार एप्रिल–ऑगस्ट 2026 दरम्यान अनिवासी भारतीयांच्या ठेवींमध्ये US$ 119.2 अब्ज इतका मोठा ओघ आला. NRE आणि FCNR(B) ठेवींचे दर प्रत्येक बँक स्वतः ठरवते, आणि परदेशी चलनातील परतावा रुपयाच्या हालचालीवरही अवलंबून असतो, त्यामुळे हे घटक एकत्रितपणे तपासता येतात.
RBI ने 7 ऑक्टोबर 2026 रोजी आणखी कोणत्या घोषणा केल्या?
RBI ने अकाउंट अॅग्रीगेटर्समध्ये परस्पर-सुसंगतता (interoperability) मंजूर केली आणि SEBI नियंत्रित डिपॉझिटरीजना Consolidated Account Statement (CAS) मध्ये बँक ठेवींची माहिती समाविष्ट करण्याची सुविधा दिली; दोन्ही 31 डिसेंबर 2026 पर्यंत लागू होतील. वित्तीय बाजारांसाठी एक तांत्रिक सल्लागार समिती स्थापन करण्याचीही घोषणा झाली.
ऑक्टोबर 2026 नंतर RBI ची पुढील पतधोरण बैठक कधी आहे?
प्रत्येक आर्थिक वर्षासाठी MPC बैठकांचे वेळापत्रक RBI आपल्या संकेतस्थळावर प्रसिद्ध करते; पुढील तारखेसाठी तेच अधिकृत स्रोत आहे. पुढचे पाऊल येणाऱ्या वाढ आणि महागाईच्या आकडेवारीवर, विशेषतः मूलभूत महागाई आणि पुरवठा धक्क्याच्या दुय्यम परिणामांवर अवलंबून असेल, असे गव्हर्नरांनी सूचित केले.


म्युच्युअल फंड अपडेट्स, SIP टिप्स आणि बाजारात काय घडतंय. रोजचा गोंधळ नाही — फक्त वाचण्यासारखं काही असेल तेव्हाच.
Read more about
- Better returns with Bonds
- Earn More Than Traditional Fixed Income with Market-Linked Debentures
- Peer-to-Peer Lending: A New Era for Indian Investors?
- Considering a positive outlook for TCS or Titan? These new MLDs might be for you!
- 10.10% MUTHOOT FINCORP NCD Open for Subscription
- 10.75% Sammaan Capital Ltd NCD Open for Subscription
- Two Great Fixed-Income Investment Opportunities to Lock in High Returns
- RBI Cuts Repo Rate for the First Time in 5 Years
- Unlock High Returns with Sammaan Capital Limited’s Secured NCDs – Tranche III Public Issue Now Open!
- 7-Day Plan for Indian Women to Kickstart Their Financial Journey: From Scarcity to Abundance
- Edelweiss NCDs 2025 – Secure 9.5% to 11% Returns | Best Fixed-Income Investment
- Edelweiss Gold Structured Products: A Smart Way to Invest in Gold with Principal Protection
- Adani Enterprises NCDs 2025 – Safe Investment with 9.3% Returns?
- ManipalCigna Sarvah Uttam Health Insurance Plan: Comprehensive Coverage with Unique Benefits
- Mutual Funds Are the New Status Symbol (Not Your Bank Balance)
- Mutual Fund Scheme Name Changes in India (2025) – Complete List & Reasons
- From Freedom Fighters to Financial Freedom: Gen Z Investing & Independence Day Lessons
- All Weather Gold: A Principal-Protected Way to Bet on Gold (Until Aug 31)
- ESAF SFB NCD Issue: 11.30% Coupon | Basel II Compliant Bonds
- Begin Your Wealth Journey This Ganesh Chaturthi: Ganpati-Inspired Mutual Fund Lessons
- Tata AIA Health SIP Review 2025: A Smart Health + Investment Plan?
- NPCI Raises UPI Transaction Limits: A Complete Guide to High-Value Payments from Sept 2025
- Diwali Investment 2025: Brighten Your Financial Future with Indel Money Secured NCD | High Yield Fixed Income for Pune Investors
- Light Up Your Finances This Diwali: A Guide to Wealth, Wisdom, and Long-Term Prosperity
- Adani Enterprises NCD 2026: 8.9% Yield, Secure Options for Retail Investors | Apply Now
- PFC NCD Issue Jan 2026: AAA Rated Bonds Offering up to 7.30%
- RBI Policy Feb 2026: Repo Rate, New CPI Series & Your Wallet | Analysis
- SEBI Equity Fund Rules 2026: Multi Cap, Flexi Cap Changes
- SEBI Debt Fund Rules 2026: Debt Funds Masterclass - Duration, Credit Risk, Yields Guide
- ICICI Pru Thematic Advantage Fund: What the Recategorization Means for You
- Marcellus Global Equities Fund NFO: Invest in Global Markets via GIFT City
- Short-Term Goals: Where to Park Your Money in India
- NPS Swasthya Explained: Wait for the Health-Linked Pension, or Buy Health Cover Now?
- AMFI Stock Reclassification: What It Means for Your Fund
- FTSE India Index Explained: What It Is & Why It Matters Now
- US Fed Holds Rates: What It Means for Gold, Silver & the Rupee
- Tata Mumbai Marathon 2027 Fee Is ₹5,000: How to Budget for It
- Pune on India's Wealth Map: What the 2026 List Reveals
- Closing Auction Session: Why Arbitrage Fund NAVs Jumped
- Emergency Fund: The Money That Buys the Right to Say No
- The 8 Freedoms Checklist for Financial Independence
- SEBI's Proposed MF-Only PMS: What Investors Should Know
- How to Check an Insurer's Complaint Record Before You Buy
- Your Increment Came Through. Did Your SIP?
- PFRDA's New NPS Scheme Categories: What Actually Changed
- SEBI Mandatory Nomination Rules for Demat and MF Folios
- Financial Green Flags That Matter More Than Salary
- Record SIP Inflows in a Falling Month: Reading August's AMFI Data
- UPI Charges Above ₹2,000: What Changes on October 15
- Fed Rate Hike 2026: What It Means for Indian MF Investors
- Navratri to Diwali 2026: Your Festive-Season Money Calendar
- NPS Sanchay Explained: Who It Is For and How It Differs
- RBI Hikes Repo Rate to 5.50%: What It Means for Your EMI and FD
- महिलांसाठी आर्थिक यशस्वीतेची 7-दिवसीय नियोजन: टंचाईपासून विपुलतेकडे
- एडलवाइस NCD 2025 – 9.5% ते 11% सुरक्षित परतावा | सर्वोत्तम निश्चित उत्पन्न गुंतवणूक
- एडलवाईस गोल्ड स्ट्रक्चर्ड प्रॉडक्ट्स: मुद्दल सुरक्षित ठेवून सोन्यात गुंतवणूक करण्याचा हुशार मार्ग
- एप्रिल २०२५ पासून भारतातील म्युच्युअल फंड स्कीमच्या नावातील बदल - संपूर्ण यादी आणि कारणे
- Demat आणि MF Folio साठी SEBI चे अनिवार्य Nomination नियम
- ₹2,000 वरील UPI शुल्क: 15 ऑक्टोबरपासून काय बदलते
- नवरात्री ते दिवाळी 2026: सणासुदीच्या काळातील आर्थिक दिनदर्शिका
- NPS Sanchay सोप्या भाषेत: कोणासाठी आणि इतर NPS पेक्षा वेगळे कसे
Related Posts
 ArticleRBI MPC June 2026: Repo Rate Held at 5.25% — What It Means for You
 ArticleRBI’s August 2025 MPC Meeting: Key Highlights & What It Means for You
 ArticleRBI Policy Feb 2026: Repo Rate, New CPI Series & Your Wallet | Analysis
 ArticleRBI Holds Rates Steady: What the October 2025 Policy Means for Your Wallet and Investments
This communication is intended solely for general educational and informational purposes. The information provided is general in nature and does not take into account the specific financial goals, risk profile, investment horizon, financial circumstances or other requirements of any particular investor. It should not be construed as personalised investment advice or as a recommendation to buy, sell or hold any specific financial product.
International investments may carry currency/exchange-rate, foreign-market, geopolitical, taxation, regulatory, remittance and liquidity risks.
Distributor Disclosure: Where this content is provided by a distributor/intermediary, any applicable commission, remuneration, affiliation or other material conflict of interest shall be disclosed separately. The availability of a product through the distributor does not by itself imply that the product is suitable for every investor.
No Guarantee: No statement on this page should be interpreted as a promise, assurance or guarantee of returns or investment outcomes.
Meta Investment – Your Investment and Insurance Companion