भारतातील सुरक्षित आणि जास्त परतावा देणाऱ्या गुंतवणुका (२०२६): 8 पर्यायांची तुलना
या पानावरील माहिती केवळ शैक्षणिक हेतूसाठी आहे आणि गुंतवणूक सल्ला म्हणून समजू नये. दर्शवलेले व्याजदर, वेगळे नमूद केल्याशिवाय, ऑक्टोबर–डिसेंबर 2026 साठीचे आहेत.
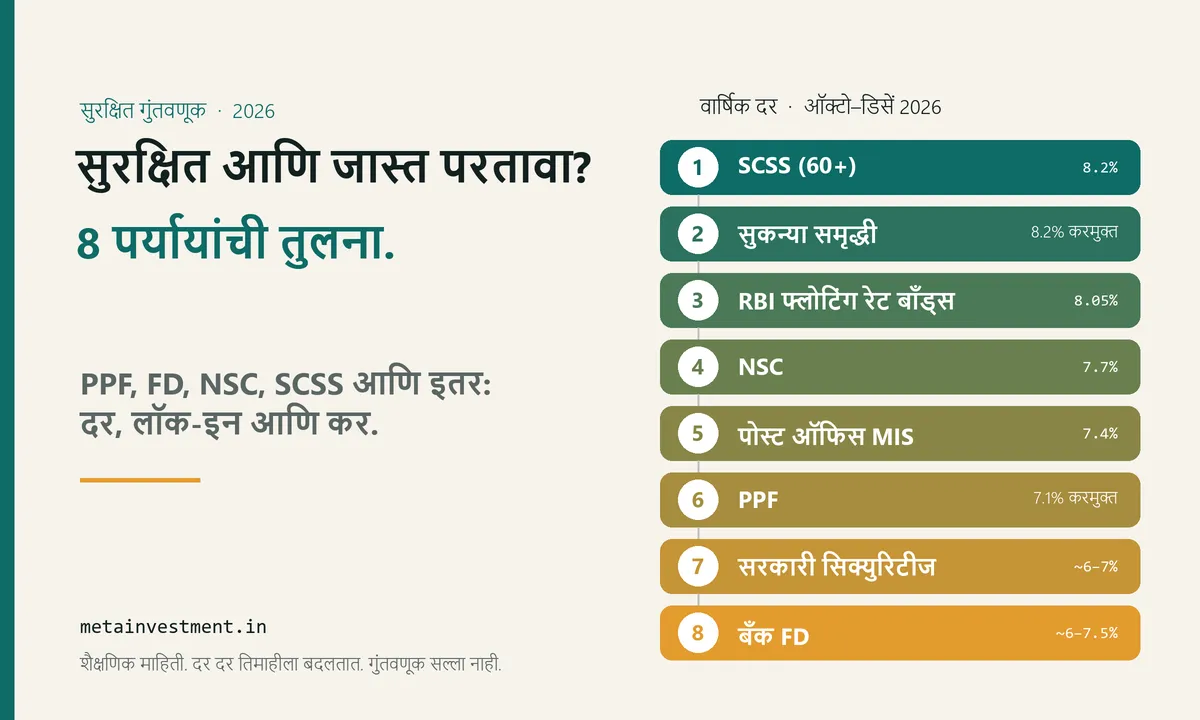
थोडक्यात उत्तर: कोणतीही गुंतवणूक पूर्ण सुरक्षितता आणि जास्त परतावा दोन्ही एकत्र देत नाही. सरकारची हमी असलेल्या योजना तुमचे मुद्दल सुरक्षित ठेवतात, पण आज त्या साधारण वार्षिक 7–8.2% देतात. सर्वाधिक दर देणारे सुरक्षित पर्याय म्हणजे SCSS आणि सुकन्या समृद्धी योजना (8.2%) आणि RBI फ्लोटिंग रेट सेव्हिंग्ज बाँड्स (8.05%). दीर्घकालीन बचतीसाठी, कराचा विचार केल्यावर PPF चे करमुक्त 7.1% अनेकदा या सर्वांपेक्षा सरस ठरते.
यापेक्षा खूप जास्त "हमी" परताव्याचे आश्वासन देणारी कोणतीही योजना कुठे ना कुठे जोखीम घेत असते, ती लगेच दिसली नाही तरी.
१. 8 सुरक्षित गुंतवणूक पर्याय एका नजरेत
| पर्याय | सध्याचा दर (वार्षिक) | लॉक-इन / कालावधी | हमी कोणाची | परताव्यावर कर | कोणासाठी योग्य |
|---|---|---|---|---|---|
| ज्येष्ठ नागरिक बचत योजना (SCSS) | 8.2%, दर तिमाहीला | 5 वर्षे (+3) | भारत सरकार | स्लॅब दराने करपात्र | 60+ वयाचे निवृत्त |
| सुकन्या समृद्धी योजना (SSY) | 8.2%, वार्षिक चक्रवाढ | मुलगी 21 वर्षांची होईपर्यंत | भारत सरकार | करमुक्त | मुलीचे शिक्षण आणि लग्न |
| RBI फ्लोटिंग रेट सेव्हिंग्ज बाँड्स | 8.05%, दर सहा महिन्यांनी | 7 वर्षे | भारत सरकार | स्लॅब दराने करपात्र | मोठ्या रकमा, कमाल मर्यादा नाही |
| राष्ट्रीय बचत प्रमाणपत्र (NSC) | 7.7%, वार्षिक चक्रवाढ | 5 वर्षे | भारत सरकार | करपात्र (गुंतवणुकीवर वजावट, जुनी करप्रणाली) | 5 वर्षांची उद्दिष्टे, कर बचत |
| पोस्ट ऑफिस मासिक उत्पन्न योजना (POMIS) | 7.4%, दरमहा | 5 वर्षे | भारत सरकार | स्लॅब दराने करपात्र | मासिक उत्पन्नाला पूरक |
| सार्वजनिक भविष्य निर्वाह निधी (PPF) | 7.1%, वार्षिक चक्रवाढ | 15 वर्षे | भारत सरकार | करमुक्त | दीर्घकालीन, करमुक्त बचत |
| सरकारी सिक्युरिटीज (G-Sec, ट्रेझरी बिल्स) | बाजाराशी निगडित, साधारण 6–7% | 91 दिवस ते 40 वर्षे | भारत सरकार | स्लॅब दराने करपात्र | कोणताही कालावधी, विक्रीयोग्य |
| बँक मुदत ठेवी (FD) | सुमारे 6–7.5% (बँकेनुसार बदलतो) | 7 दिवस ते 10 वर्षे | बँक (₹5 लाखांपर्यंत DICGC संरक्षण) | स्लॅब दराने करपात्र | लवचिकता, अल्पकालीन पैसा |
अल्पबचत योजनांचे दर सरकार दर तिमाहीला ठरवते. ताजे दर आमच्या राष्ट्रीय बचत योजना दर पानावर पहा. G-Sec वरील उत्पन्न (यील्ड) रोज बदलते आणि FD दर बँक व कालावधीनुसार वेगवेगळे असतात.
२. "सुरक्षित" म्हणजे नेमके काय?
"सुरक्षित" म्हणजे सहसा एकच गोष्ट: तुमचे पैसे, ठरलेल्या व्याजासह, तुम्हाला परत मिळतील. या कसोटीवर दोन स्तर आहेत:
- सार्वभौम हमी: PPF, NSC, SCSS, SSY, POMIS, RBI बाँड्स आणि G-Sec यांना भारत सरकारची हमी आहे. भारतात उपलब्ध असलेली ही सर्वात कमी परतफेड-जोखीम आहे.
- ठेव विमा: बँक FD ला DICGC कडून प्रत्येक ठेवीदाराला प्रत्येक बँकेत ₹5 लाखांपर्यंत विमा संरक्षण असते. त्यापेक्षा जास्त रकमेची सुरक्षितता त्या बँकेवरच अवलंबून असते.
सुरक्षित म्हणजे सर्व जोखमींपासून मुक्त नव्हे. तीन जोखमी उरतात:
- महागाईची जोखीम: करानंतरचा परतावा महागाईपेक्षा कमी असेल, तर तुमच्या पैशाची क्रयशक्ती दरवर्षी कमी होते. वाचा: महागाई निश्चित उत्पन्नाचा परतावा कसा कमी करते.
- तरलतेची जोखीम: यांपैकी बहुतेक पर्यायांत पैसे 5–21 वर्षे अडकतात, आणि लवकर बाहेर पडल्यास दंड लागतो.
- पुनर्गुंतवणुकीची जोखीम: 5 वर्षांची ठेव पूर्ण झाल्यावर दर सुरुवातीपेक्षा कमी असू शकतात. RBI ने ऑक्टोबर 2026 मध्ये रेपो दर 5.50% पर्यंत वाढवला (FD साठी याचा अर्थ काय), पण दर दोन्ही दिशांना फिरतात.
३. प्रत्येक पर्याय सविस्तर
सार्वजनिक भविष्य निर्वाह निधी (PPF)
PPF ही सर्वात परिचित दीर्घकालीन सुरक्षित गुंतवणूक आहे, आणि त्याला कारण आहे: ती पूर्णपणे करमुक्त (EEE) आहे.
- दर: वार्षिक 7.1%, वार्षिक चक्रवाढ.
- गुंतवणूक: वर्षाला ₹500 ते ₹1.5 लाख.
- कालावधी: 15 वर्षे, 5-5 वर्षांनी वाढवता येतो.
- पैसे काढणे: तिसऱ्या वर्षापासून कर्ज, सातव्या वर्षापासून आंशिक पैसे काढणे.
- कर: जुन्या करप्रणालीत गुंतवणुकीवर आयकर कायदा, 2025 च्या कलम 123 (पूर्वीचे कलम 80C) अंतर्गत वजावट मिळते. व्याज आणि मॅच्युरिटी रक्कम दोन्ही करप्रणालींत करमुक्त.
उदाहरण: 15 वर्षे दरवर्षी ₹1.5 लाख, 7.1% दराने, सुमारे ₹40.7 लाख होतात, तेही पूर्ण करमुक्त.
अधिक वाचा: PPF मार्गदर्शक · PPF योजनेचा तपशील · PPF कॅल्क्युलेटर
मुदत ठेवी (FD)
FD हा सर्वात लवचिक सुरक्षित पर्याय आहे: कोणतीही रक्कम, 7 दिवसांपासून 10 वर्षांपर्यंत कोणताही कालावधी, आणि गरज पडल्यास (थोड्या दंडासह) मुदतपूर्व मोडता येते.
- दर: मोठ्या बँकांमध्ये सुमारे 6–7.5%; ज्येष्ठ नागरिकांना सहसा 0.25–0.50% जास्त. स्मॉल फायनान्स बँका अनेकदा जास्त दर देतात, पण प्रत्येक बँकेत ₹5 लाखांच्या DICGC मर्यादेतच रहा.
- कर-बचत FD: 5 वर्षांची FD जुन्या करप्रणालीत कलम 123 वजावटीस पात्र असते, पण ती मुदतपूर्व मोडता येत नाही.
- पोस्ट ऑफिस मुदत ठेव (POTD): सरकारी हमी असलेला पर्याय, सध्या 6.9% (1 वर्ष) ते 7.5% (5 वर्षे). POTD 5 वर्षांचा तपशील पहा.
- कर: व्याज दरवर्षी तुमच्या स्लॅब दराने करपात्र. वर्षाला ₹50,000 पेक्षा जास्त व्याजावर (ज्येष्ठ नागरिकांसाठी ₹1 लाख) बँका TDS कापतात. तुमचे उत्पन्न करपात्र मर्यादेखाली असल्यास फॉर्म 121 द्या (एप्रिल 2026 पासून त्याने फॉर्म 15G आणि 15H ची जागा घेतली आहे).
कोणासाठी योग्य: आपत्कालीन निधी आणि पुढील 1–3 वर्षांत लागणारा पैसा.
राष्ट्रीय बचत प्रमाणपत्र (NSC)
- दर: वार्षिक 7.7%, वार्षिक चक्रवाढ, मॅच्युरिटीला एकत्र मिळते.
- गुंतवणूक: ₹1,000 पासून, कमाल मर्यादा नाही.
- कालावधी: 5 वर्षे. मुदतपूर्व रक्कम फक्त विशेष परिस्थितीत (मृत्यू, न्यायालयीन आदेश).
- कर: गुंतवणूक जुन्या करप्रणालीत कलम 123 वजावटीस पात्र. पहिल्या 1–4 वर्षांचे व्याज पुन्हा गुंतवले गेल्याचे मानले जाते आणि तेही वजावटीस पात्र ठरते; व्याज करपात्र आहे.
उदाहरण: ₹1 लाख 5 वर्षांत सुमारे ₹1,44,900 होतात.
अधिक वाचा: NSC योजनेचा तपशील
ज्येष्ठ नागरिक बचत योजना (SCSS)
निवृत्त व्यक्तींसाठी सर्वाधिक दर देणारा सुरक्षित पर्याय.
- दर: वार्षिक 8.2%, दर तिमाहीला मिळतो.
- पात्रता: 60 वर्षे व त्यावरील (स्वेच्छानिवृत्ती घेतलेल्यांसाठी अटींसह 55+).
- मर्यादा: प्रति व्यक्ती ₹30 लाख; जोडप्याला स्वतंत्र खात्यांत ₹60 लाख.
- कालावधी: 5 वर्षे, आणखी 3 वर्षे वाढवता येतो.
- कर: व्याज पूर्णपणे करपात्र; वर्षाला ₹1 लाखांपेक्षा जास्त व्याजावर TDS. गुंतवणूक जुन्या करप्रणालीत कलम 123 वजावटीस पात्र.
उदाहरण: ₹30 लाखांवर दर तिमाहीला सुमारे ₹61,500 (दरमहा सुमारे ₹20,500).
अधिक वाचा: SCSS योजनेचा तपशील · जुलै 2026 पासून SCSS चे नियम · निवृत्तीनंतर मासिक उत्पन्न
RBI फ्लोटिंग रेट सेव्हिंग्ज बाँड्स
भारत सरकारचे बाँड्स, ज्यांचा दर NSC दरानुसार बदलतो.
- दर: NSC दर + 0.35%, दर 6 महिन्यांनी (1 जानेवारी आणि 1 जुलै) नव्याने ठरतो. सध्या 8.05%.
- गुंतवणूक: ₹1,000 पासून, कमाल मर्यादा नाही. SCSS आणि PPF ची मर्यादा भरल्यानंतर मोठ्या रकमेसाठी हेच त्यांचे वैशिष्ट्य आहे.
- कालावधी: 7 वर्षे. मुदतपूर्व बाहेर पडणे फक्त 60+ वयाच्या व्यक्तींसाठी (60–70 वयासाठी 6 वर्षांनंतर, 70–80 साठी 5 वर्षांनंतर, 80+ साठी 4 वर्षांनंतर).
- व्याज: दर सहा महिन्यांनी मिळते; चक्रवाढ (क्युम्युलेटिव्ह) पर्याय नाही.
- कर: व्याज तुमच्या स्लॅब दराने करपात्र, आणि TDS लागू.
- कुठे खरेदी करायचे: निर्दिष्ट बँका (SBI व इतर मोठ्या बँका) आणि RBI रिटेल डायरेक्ट. निवासी व्यक्ती आणि HUF साठी खुले; NRI गुंतवणूक करू शकत नाहीत.
अधिक वाचा: RBI फ्लोटिंग रेट सेव्हिंग्ज बाँड्स (इंग्रजी)
सरकारी बाँड्स आणि सिक्युरिटीज (G-Sec, ट्रेझरी बिल्स, SDL)
सरकार ज्या बाँड्सद्वारे कर्ज घेते, ते आता तुम्ही थेट खरेदी करू शकता.
- प्रकार: ट्रेझरी बिल्स (91, 182 आणि 364 दिवस), भारत सरकारचे दीर्घमुदतीचे बाँड्स (40 वर्षांपर्यंत), आणि राज्य सरकारांची राज्य विकास कर्जे (SDL).
- परतावा: बाजाराशी निगडित. व्याजदरांनुसार यील्ड रोज बदलते; अलीकडे कालावधीनुसार साधारण 6–7%. मॅच्युरिटीपर्यंत ठेवल्यास ठरलेली यील्ड मिळते; लवकर विकल्यास किंमत खरेदी किमतीपेक्षा जास्त किंवा कमी असू शकते.
- कसे खरेदी करायचे: rbiretaildirect.org.in वर मोफत रिटेल डायरेक्ट गिल्ट खाते, किंवा ब्रोकरमार्फत तुमच्या डीमॅट खात्यातून.
- कर: व्याज तुमच्या स्लॅब दराने करपात्र.
कोणासाठी योग्य: ज्यांना ठराविक कालावधीसाठी (उदा. 3 किंवा 10 वर्षांचे उद्दिष्ट) सार्वभौम सुरक्षितता हवी आहे आणि जे डीमॅट किंवा रिटेल डायरेक्ट खाते वापरण्यास सोयीस्कर आहेत.
अधिक वाचा: बाँड्स म्हणजे काय · कूपन आणि यील्ड · भारतातील निश्चित उत्पन्न गुंतवणूक
सुकन्या समृद्धी योजना (SSY)
सर्वाधिक दर देणारा करमुक्त पर्याय, पण फक्त मुलीसाठी.
- दर: वार्षिक 8.2%, वार्षिक चक्रवाढ.
- पात्रता: 10 वर्षांखालील मुलगी; प्रति कुटुंब दोन खाती (जुळ्या मुलींसाठी तीन).
- गुंतवणूक: वर्षाला ₹250 ते ₹1.5 लाख, 15 वर्षे.
- मॅच्युरिटी: मुलगी 21 वर्षांची झाल्यावर. 18 वर्षांनंतर शिक्षणासाठी 50% पर्यंत रक्कम काढता येते.
- कर: PPF प्रमाणेच पूर्णपणे करमुक्त (EEE).
उदाहरण: 15 वर्षे दरवर्षी ₹1.5 लाख, 8.2% दराने, मुलगी 21 वर्षांची होईपर्यंत सुमारे ₹72 लाख होतात, करमुक्त (दर बदलला नाही असे गृहीत धरून).
अधिक वाचा: SSY योजनेचा तपशील
पोस्ट ऑफिस मासिक उत्पन्न योजना (POMIS)
- दर: वार्षिक 7.4%, दरमहा मिळतो.
- मर्यादा: ₹9 लाख (एकल), ₹15 लाख (संयुक्त).
- कालावधी: 5 वर्षे. पहिल्या वर्षात बाहेर पडता येत नाही; 1–3 वर्षांत 2% दंड, 3–5 वर्षांत 1%.
- कर: व्याज करपात्र; TDS कापला जात नाही, त्यामुळे विवरणपत्रात (ITR) ते स्वतः दाखवावे लागते.
उदाहरण: ₹9 लाखांवर दरमहा सुमारे ₹5,550; संयुक्त ₹15 लाखांवर सुमारे ₹9,250.
अधिक वाचा: POMIS योजनेचा तपशील
४. करानंतर क्रम बदलतो
जाहीर दर म्हणजे तुमच्या हातात उरणारी रक्कम नव्हे. तुम्ही 30% कर टप्प्यात (सेससह 31.2%) असाल, तर अंदाजे करानंतरचा परतावा असा:
| पर्याय | जाहीर दर | करानंतरचा परतावा (30% टप्पा) |
|---|---|---|
| SSY | 8.2% | 8.2% (करमुक्त) |
| PPF | 7.1% | 7.1% (करमुक्त) |
| SCSS | 8.2% | ~5.6% |
| RBI फ्लोटिंग रेट बाँड्स | 8.05% | ~5.5% |
| NSC | 7.7% | ~5.3% |
| POMIS | 7.4% | ~5.1% |
| बँक FD | ~7% | ~4.8% |
30% कर टप्प्यातील करदात्यासाठी PPF चे करमुक्त 7.1% हे करपात्र गुंतवणुकीवरील सुमारे 10.3% इतके आहे. तुमचे उत्पन्न इतके कमी असेल की कर फारसा लागत नाही, तर करपात्र पर्यायांचा पूर्ण जाहीर दर तुम्हाला मिळतो. वाचा: निश्चित उत्पन्नावर कर कसा लागतो.
५. तुमच्यासाठी कोणती सुरक्षित गुंतवणूक योग्य?
| तुमची परिस्थिती | आधी पाहण्याचे पर्याय |
|---|---|
| निवृत्त, नियमित उत्पन्न हवे | SCSS, मग POMIS, मग RBI बाँड्स आणि FD. पहा निवृत्तीनंतर मासिक उत्पन्न |
| मुलीसाठी बचत | SSY |
| दीर्घकालीन, करमुक्त बचत | PPF |
| 5 वर्षांचे उद्दिष्ट, जुनी करप्रणाली | NSC, कर-बचत FD, POTD 5 वर्षे |
| SCSS/PPF मर्यादा भरल्यानंतरची मोठी रक्कम | RBI फ्लोटिंग रेट सेव्हिंग्ज बाँड्स, G-Sec |
| आपत्कालीन निधी किंवा 1–3 वर्षांत लागणारा पैसा | बँक FD, ट्रेझरी बिल्स, लिक्विड फंड्स |
| भविष्यातील ठराविक तारीख (उदा. 2030 मधील फी) | त्या तारखेच्या आसपास पूर्ण होणारे G-Sec किंवा FD |
बहुतेक कुटुंबे यांपैकी एक नव्हे, तर दोन-तीन पर्याय एकत्र वापरतात.
६. 8% पेक्षा जास्त हवे? कमी जोखमीचे, पण हमी नसलेले पर्याय
सुमारे 8% पेक्षा जास्त परताव्याला सरकारी हमी नसते. खालील पर्यायांत वरील आठ पर्यायांपेक्षा जास्त जोखीम आहे, पण अनेक गुंतवणूकदार आपल्या सुरक्षित पैशाच्या एका भागासाठी ते वापरतात:
- डेट म्युच्युअल फंड: सरकारी आणि कॉर्पोरेट बाँड्समध्ये गुंतवणूक करतात. परताव्याची हमी नसते आणि व्याजदर वाढल्यास परतावा घटू शकतो, पण रोज पैसे काढता येतात आणि ठराविक लॉक-इन नसतो. एप्रिल 2023 पासून खरेदी केलेल्या युनिट्सवरील नफा तुमच्या स्लॅब दराने करपात्र असतो.
- NCD आणि कॉर्पोरेट बाँड्स: कंपन्यांचे सूचिबद्ध बाँड्स, अनेकदा 8.5–10%+ देणारे. जास्त दर हा क्रेडिट जोखमीचा मोबदला आहे; क्रेडिट रेटिंग तपासा आणि एकाच कंपनीत जास्त रक्कम कधीही ठेवू नका.
- कॉर्पोरेट मुदत ठेवी: NBFC आणि गृहवित्त कंपन्यांमधील ठेवी. बँक FD पेक्षा जास्त दर देतात, पण त्यांना DICGC विमा संरक्षण नसते.
म्युच्युअल फंड गुंतवणूक बाजारातील जोखमींच्या अधीन आहे; योजनेशी संबंधित सर्व कागदपत्रे काळजीपूर्वक वाचा. अधिक माहिती आमच्या निश्चित उत्पन्न पानावर.
७. महत्त्वाचे मुद्दे
- भारतातील सर्वात सुरक्षित पर्याय भारत सरकारची हमी असलेले आहेत: PPF, NSC, SCSS, SSY, POMIS, RBI बाँड्स आणि G-Sec. बँक FD प्रत्येक बँकेत ₹5 लाखांपर्यंत सुरक्षित आहेत.
- सध्याचे सर्वाधिक दर 8.2% (SCSS, SSY) आणि 8.05% (RBI बाँड्स) आहेत, पण प्रत्येकाला पात्रतेचे नियम किंवा दीर्घ लॉक-इन आहे.
- करानंतरच्या परताव्याची तुलना करा. बहुतेक करदात्यांसाठी PPF आणि SSY जाहीर दरापेक्षा जास्त फायदेशीर ठरतात.
- करानंतर सुरक्षित परतावा महागाईवर जेमतेम मात करतो. दीर्घकालीन (7+ वर्षे दूरच्या) उद्दिष्टांसाठी काही वाढ देणाऱ्या मालमत्ताही सहसा लागतात.
- अल्पबचत योजनांचे दर दर तिमाहीला बदलतात. गुंतवणुकीपूर्वी ताजे दर तपासा.
तुमचा सुरक्षित पैसा कसा विभागावा याबद्दल खात्री नाही?
PPF, SCSS, RBI बाँड्स किंवा FD मध्ये किती ठेवावे हे तुमचे वय, करप्रणाली, पैसे कधी लागणार आणि तुमच्याकडे आधीपासून काय आहे यावर अवलंबून असते. आम्हाला WhatsApp वर संदेश पाठवा — आम्ही तुमच्यासोबत तुमचे आकडे तपासू.
तुमच्यासाठी कोणता सुरक्षित पर्याय योग्य, WhatsApp वर विचारावारंवार विचारले जाणारे प्रश्न
भारतात कोणत्या गुंतवणुकीत जोखमीशिवाय सर्वाधिक परतावा मिळतो?
भारत सरकारची हमी असलेल्या पर्यायांपैकी ज्येष्ठ नागरिक बचत योजना (SCSS) आणि सुकन्या समृद्धी योजना (SSY) सध्या सर्वाधिक, म्हणजे वार्षिक 8.2% दर देतात. त्यानंतर RBI फ्लोटिंग रेट सेव्हिंग्ज बाँड्स 8.05% देतात. SCSS फक्त 60 वर्षे व त्यावरील व्यक्तींसाठी आहे आणि SSY फक्त 10 वर्षांखालील मुलीसाठी. इतरांसाठी NSC (7.7%), पोस्ट ऑफिस 5 वर्षांची मुदत ठेव (7.5%) आणि POMIS (7.4%) या सर्वाधिक दर देणाऱ्या सरकारी योजना आहेत.
भारतातील सर्वात सुरक्षित गुंतवणूक कोणती?
भारत सरकारची हमी असलेल्या गुंतवणुकींमध्ये पैसे बुडण्याची जोखीम सर्वात कमी असते: PPF, NSC, SCSS, SSY, POMIS, RBI फ्लोटिंग रेट सेव्हिंग्ज बाँड्स आणि सरकारी सिक्युरिटीज (G-Sec आणि ट्रेझरी बिल्स). बँक मुदत ठेवीही अतिशय सुरक्षित मानल्या जातात; DICGC विमा प्रत्येक ठेवीदाराला प्रत्येक बँकेत ₹5 लाखांपर्यंत संरक्षण देतो.
PPF हे FD पेक्षा चांगले आहे का?
दीर्घकालीन बचतीसाठी सहसा हो. PPF सध्या 7.1% देते आणि व्याज पूर्णपणे करमुक्त आहे, तर FD चे व्याज दरवर्षी तुमच्या स्लॅब दराने करपात्र असते. 30% कर टप्प्यातील व्यक्तीसाठी PPF चे करमुक्त 7.1% हे करपात्र FD वरील सुमारे 10.3% इतके ठरते. मात्र PPF मध्ये पैसे 15 वर्षे अडकतात, त्यामुळे काही वर्षांत लागणाऱ्या पैशासाठी FD अधिक योग्य आहे.
सुरक्षित गुंतवणुका महागाईवर मात करू शकतात का?
फक्त थोड्याशा, आणि कर भरल्यानंतर बहुतेक वेळा नाही. 2026-27 साठी CPI महागाई सुमारे 5–6% अपेक्षित असताना, 30% कर टप्प्यात करपात्र 7.5% परताव्यातून करानंतर सुमारे 5.2% उरतात, जे साधारण महागाईइतकेच आहे. करमुक्त PPF आणि SSY यापेक्षा चांगले ठरतात. 7 किंवा अधिक वर्षांनी लागणाऱ्या पैशासाठी सुरक्षित पर्यायांसोबत काही वाढ देणाऱ्या मालमत्ताही सहसा आवश्यक असतात.
RBI फ्लोटिंग रेट सेव्हिंग्ज बाँड्स सुरक्षित आहेत का?
हो. हे बाँड्स भारत सरकार RBI मार्फत जारी करते, त्यामुळे परतफेडीला सार्वभौम हमी असते. दर दर सहा महिन्यांनी NSC दर अधिक 0.35% या सूत्राने ठरतो (सध्या 8.05%). मर्यादा म्हणजे 7 वर्षांचा लॉक-इन (फक्त 60 वर्षे व त्यावरील व्यक्तींसाठी कमी) आणि पूर्णपणे करपात्र व्याज.
SCSS आणि POMIS मध्ये किती गुंतवता येते?
SCSS मध्ये प्रति व्यक्ती ₹30 लाखांपर्यंत (जोडप्याला स्वतंत्र खात्यांत ₹60 लाख) गुंतवता येतात. POMIS मध्ये एकल खात्यात ₹9 लाख आणि संयुक्त खात्यात ₹15 लाखांपर्यंत. सध्याच्या दरांनुसार SCSS मधील ₹30 लाखांवर प्रति तिमाही सुमारे ₹61,500 आणि POMIS मधील ₹9 लाखांवर दरमहा सुमारे ₹5,550 मिळतात.
भारतात सरकारी बाँड्स थेट कसे खरेदी करायचे?
RBI रिटेल डायरेक्ट पोर्टलवर (rbiretaildirect.org.in) मोफत रिटेल डायरेक्ट गिल्ट खाते उघडून तुम्ही भारत सरकारचे बाँड्स, ट्रेझरी बिल्स आणि राज्य विकास कर्जे (SDL) लिलावात किंवा दुय्यम बाजारात खरेदी करू शकता. अनेक ब्रोकर्सही तुमच्या डीमॅट खात्यातून G-Sec आणि ट्रेझरी बिल्स उपलब्ध करून देतात.
बँक बुडाली तर FD सुरक्षित राहते का?
प्रत्येक ठेवीदाराच्या प्रत्येक बँकेतील ₹5 लाखांपर्यंतच्या ठेवी (मुद्दल आणि व्याज मिळून, त्याच क्षमतेतील सर्व खाती एकत्र) DICGC या RBI च्या उपकंपनीकडून विमा-संरक्षित असतात. ₹5 लाखांवरील रकमेला विमा संरक्षण नसते, म्हणून मोठ्या रकमा अनेकदा वेगवेगळ्या बँकांमध्ये विभागल्या जातात.
Mutual fund updates, SIP tips, and what's moving the market. No daily noise — only when there's something worth reading.