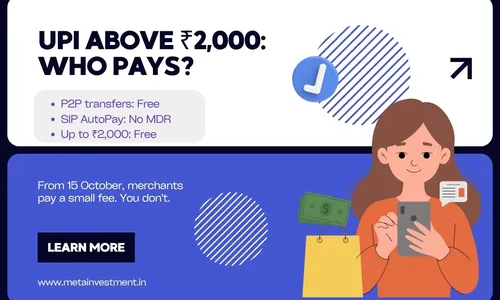
UPI आता मोफत राहिले नाही, असे मथळे सांगत आहेत. पेमेंट करणाऱ्या व्यक्तीसाठी ते खरे नाही. QR कोड स्कॅन करणे, घरी पैसे पाठवणे आणि SIP भरणे हे सर्व पूर्वीसारखेच चालू राहील.
एखाद्याचं पैशाचं नियोजन चांगलं आहे की नाही हे ठरवण्यासाठी बहुतेक लोक जी मोजमापे वापरतात — पगार, पोर्टफोलिओचा आकार, credit score — ती प्रामुख्याने उत्पन्न आणि उपलब्धता मोजतात. कौशल्य नाही.
आजपासून लागू होणाऱ्या एका नियमाचे वर्णन अनेक ठिकाणी "तुमचे demat account गोठवणारी मुदत" असे केले जात आहे. प्रत्यक्षात तसे नाही, आणि SEBI ने खरोखर काय लिहिले आहे व काय पसरवले जात आहे यातील अंतर मिटवणे आवश्यक आहे.
दरवर्षी १५ ऑगस्टला ज्या स्वातंत्र्याची चर्चा होते, ते मिळवायला दोन शतके लागली. याहून शांत असे एक स्वातंत्र्य बहुतेक नोकरदार व्यावसायिक अजूनही एका-एका पगारातून उभे करत असतात — आणि त्यासाठी लागणारी साधने वाटतात त्यापेक्षा जास्त सहज उपलब्ध आहेत.
कॅन्सरचे निदान कुटुंबाला दुहेरी फटका देते — आधी वैद्यकीय, आणि नंतर आर्थिक, कारण उत्पन्न थांबते पण बिले व EMI सुरूच राहतात. Tata AIA Life Insurance ने नेमक्या याच पोकळीवर लक्ष केंद्रित करणारी दोन उत्पादने आणली आहेत.
SCSS व्याजदर जुलै–सप्टेंबर २०२६ तिमाहीसाठी ८.२% वर कायम आहे, आणि १ जुलै २०२६ पासून लागू नियमांमुळे गुंतवणुकीपूर्वी ही योजना नेमकी कशी काम करते हे समजून घेणे निवृत्तांसाठी महत्त्वाचे ठरते.
पान 3 / 13