NPS Swasthya: नियम, पैसे काढण्याची मर्यादा, विमा आणि शुल्क (PFRDA 2026)
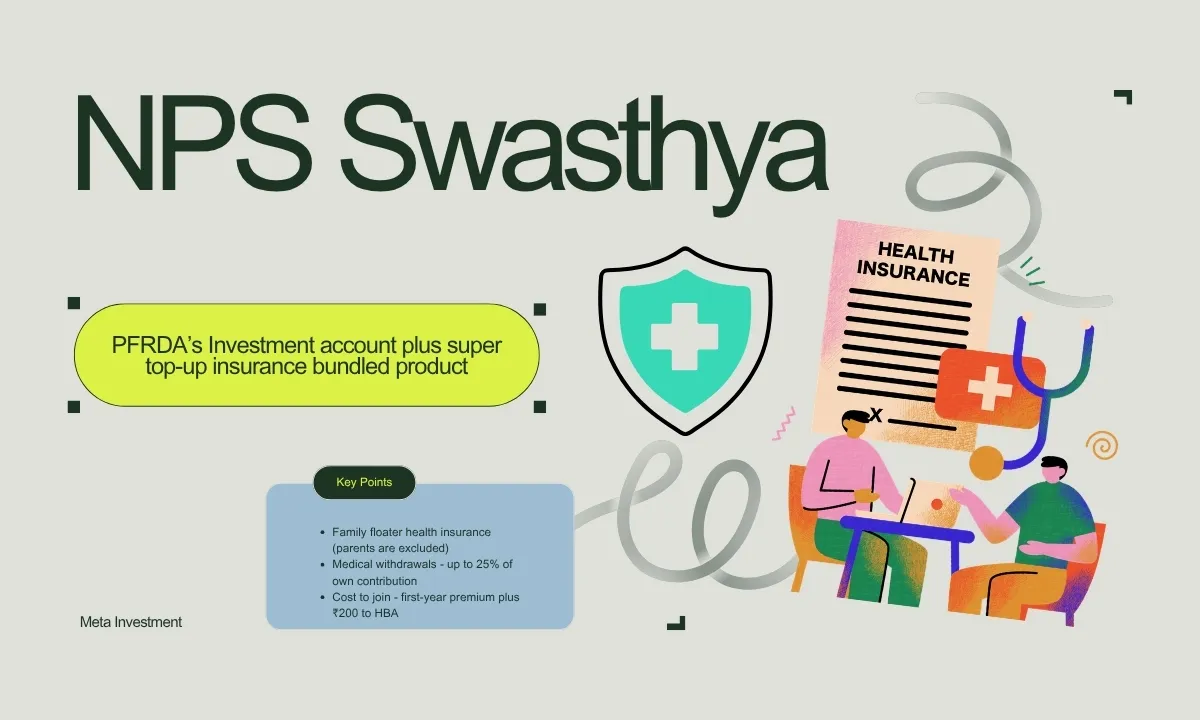
NPS Swasthya ही विशिष्ट उद्देशाची National Pension System योजना आहे, ज्यात स्वतंत्र NPS गुंतवणूक खाते आणि अनिवार्य, प्रमाणित सुपर टॉप-अप आरोग्य विमा पॉलिसी एकत्र येतात. यामुळे सदस्याला स्वतःच्या पेन्शन योगदानातील काही भाग पात्र वैद्यकीय बिलांसाठी वापरता येतो.
PFRDA ने 18 सप्टेंबर 2026 रोजी ही operational guidelines (Circular No. PFRDA/2026/49/NPS-SWASTHYA/01) जारी केली, जी तत्काळ लागू झाली. ही योजना यापूर्वी PFRDA च्या regulatory sandbox अंतर्गत प्रायोगिक तत्त्वावर सुरू होती. आता ती प्रत्येक पेन्शन फंड आपापल्या पातळीवर सुरू करेल.
NPS Swasthya एका नजरेत
| वैशिष्ट्य | तपशील |
|---|---|
| रचना | NPS Swasthya गुंतवणूक खाते + अनिवार्य सुपर टॉप-अप पॉलिसी (कायदेशीर आणि व्यवहारिकदृष्ट्या वेगळे) |
| कोण सहभागी होऊ शकतो | NPS साठी पात्र कोणीही; विमा प्रवेशाचे वय 18-70, नूतनीकरण 85 पर्यंत |
| संरक्षण | फॅमिली फ्लोटर: स्वतः, जोडीदार, जास्तीत जास्त 2 अवलंबित मुले. आई-वडील वगळलेले |
| किमान प्रारंभिक योगदान | पहिल्या वर्षाचा हप्ता (करांसह) + ₹200 HBA शुल्क (अधिक कर) + खात्यासाठी ₹1,000 |
| किमान पुढील योगदान | ₹10 |
| गुंतवणूक | Central Government Scheme पद्धत; प्रत्येक पेन्शन फंडाचे स्वतंत्र योजना खाते |
| आंशिक रक्कम | सदस्याच्या योगदानाच्या 25% पर्यंत; संख्येवर बंधन नाही; प्रतीक्षा कालावधी नाही |
| पैसे कोणाला मिळतात | रुग्णालय / आरोग्य सेवा प्रदाता, सदस्याला कधीच नाही |
| अतिरिक्त शुल्क | AUM च्या वार्षिक 0.08% पर्यंत (पेन्शन फंड) + दरवर्षी ₹200 (HBA), तसेच All Citizen Model चे नेहमीचे शुल्क |
NPS Swasthya कसे काम करते
- दोन्ही भाग अनिवार्य. खाते तुमच्या विद्यमान PRAN अंतर्गत पेन्शन फंडाकडील स्वतंत्र NPS Swasthya योजनेत असते. विमा पॉलिसी IRDAI-नोंदणीकृत विमा कंपनी master policy व्यवस्थेखाली देते. एकाशिवाय दुसऱ्यात नोंदणी करता येत नाही.
- रक्कम आणि वजावट एकत्र काम करतात. पॉलिसी वर्षात कुटुंबाचा एकूण विमा-मान्य खर्च वजावटीपेक्षा जास्त झाल्यावर सुपर टॉप-अप पॉलिसी पैसे देऊ लागते. NPS Swasthya रक्कम आरोग्य खर्चासाठी वापरता येणारा साठा आहे, विमा कंपनी जे देत नाही त्यासह.
- Health Benefit Administrator (HBA) — Association of NPS Intermediaries ने पॅनेलवर घेतलेली संस्था — पात्रता, काढण्याची मर्यादा आणि उपलब्ध रक्कम तपासते आणि रुग्णालयाशी पैसे देण्याची प्रक्रिया समन्वयित करते. ती विमा कंपनी किंवा विमा मध्यस्थ नाही आणि विम्याची विक्री किंवा सल्ला देऊ शकत नाही.
आरोग्य खर्चासाठी आंशिक रक्कम काढणे
- पात्र बाह्यरुग्ण आणि आंतररुग्ण खर्चासाठी काढलेली रक्कम NPS Swasthya खात्यातील योगदानाच्या 25% पेक्षा जास्त असू शकत नाही. मर्यादा योगदानावर आहे, रकमेच्या सध्याच्या बाजारमूल्यावर नाही.
- काढण्याच्या संख्येवर बंधन नाही आणि पहिल्यासह कोणत्याही वेळी प्रतीक्षा कालावधी नाही.
- रक्कम रुग्णालय किंवा प्रदात्याला दिली जाते, सदस्याला नाही.
- "पात्र आरोग्य खर्चा" ची व्याख्या तो विमा पॉलिसीत मान्य आहे की नाही याच्याशी संबंधित नाही. विम्याने न भरलेला खर्च रकमेतून विचारात घेतला जाऊ शकतो.
- बनावट किंवा फसव्या आरोग्य मागण्या रकमेतून दिल्या जात नाहीत.
उदाहरण: खात्यात ₹2 लाख योगदान असल्यास आरोग्यासाठी एकूण आंशिक रक्कम ₹50,000 पर्यंतच मर्यादित असते. मोठे आंतररुग्ण बिल विमा पॉलिसीतून किंवा खालील मुदतपूर्व निर्गमनाच्या मार्गाने भागवावे लागते.
मानक विमा पॉलिसी
प्रत्येक पेन्शन फंडाने एकच मानक पॉलिसी देणे बंधनकारक आहे; विमा कंपनीनुसार वेगळी आवृत्ती चालत नाही. त्यामुळे योजनांची तुलना हप्ता आणि सेवेवर करता येते.
| वार्षिक एकत्रित वजावट | फॅमिली फ्लोटर विमा रक्कम |
|---|---|
| ₹10,000 | ₹1 लाख |
| ₹50,000 | ₹5 लाख |
| ₹1 लाख | ₹10 लाख |
| ₹3 लाख | ₹30 लाख |
वजावट पॉलिसी वर्षातील सर्व सहभागी कुटुंब सदस्यांच्या एकत्रित खर्चावर लागू होते, प्रत्येक दाव्यावर नाही.
मानक पॉलिसीतील संरक्षण
- सामान्य उपचारासाठी एक खाटेची खासगी खोली; ICU प्रत्यक्ष खर्चानुसार, विमा रकमेच्या मर्यादेत
- रुग्णालयात दाखल होण्यापूर्वी 30 दिवस, डिस्चार्जनंतर 60 दिवस
- रस्ता रुग्णवाहिका: आणीबाणीच्या प्रत्येक दाखल प्रसंगी ₹2,500 पर्यंत
- डे-केअर प्रक्रिया, आंतररुग्ण व घरी उपचार, AYUSH उपचार, विहित आधुनिक उपचार आणि अवयव दात्याचा खर्च — अंतिम पॉलिसी शब्दरचनेनुसार
- सह-भरणा नाही आणि आजारनिहाय उप-मर्यादा नाहीत
प्रतीक्षा कालावधी आणि अंडररायटिंग
- प्रारंभिक प्रतीक्षा कालावधी: 30 दिवस (अपघात वगळता)
- आधीपासूनचे आजार: 12 महिने. विशिष्ट आजार किंवा प्रक्रिया: 12 महिने
- नियंत्रित Type 2 मधुमेह, उच्च रक्तदाब, hyperlipidaemia आणि दमा, जे वाढीव अंडररायटिंग सुरू करत नाहीत, ते 12 महिन्यांनंतर संरक्षित असतात
- नोंदणी सामान्यतः Good Health Declaration वर आधारित असते, ज्यात 15 नमूद आजार आहेत (उदा. हृदयविकाराचा झटका, पक्षाघात, कर्करोग, Type 1 मधुमेह, HIV/AIDS), औपचारिक वैद्यकीय अहवालांशिवाय. घोषणेमुळे वाढीव अंडररायटिंग लागू झाल्यास हप्त्यावर loading लागते; एका कुटुंब सदस्याला नकार मिळाल्याने इतर आपोआप अपात्र ठरत नाहीत
- नूतनीकरणाच्या वेळी नव्याने अंडररायटिंग नाही, विमा रक्कम वाढवली तरच; आणि एखाद्याने दावा केला म्हणून एवढ्यावरून नूतनीकरण हप्ता वाढवता येत नाही
हप्ता तीन प्रवेश-वय गटांसाठी सांगितला जातो: 18-40, 40 पेक्षा जास्त ते 60, आणि 60 पेक्षा जास्त ते 70 वर्षे. संरक्षण आणि अपवादांसाठी अंतिम पॉलिसी शब्दरचना हाच आधार आहे.
खर्च आणि शुल्क
- सुरू करण्यासाठी: पहिल्या वर्षाचा हप्ता (करांसह) + ₹200 वार्षिक HBA देखभाल शुल्क (अधिक कर) + खात्यात ₹1,000.
- चालू: NPS All Citizen Model चे नेहमीचे शुल्क + AUM च्या वार्षिक 0.08% पर्यंत (अधिक कर) + HBA ला दरवर्षी ₹200 (अधिक कर).
- हप्ता आणि त्यावरील कर खात्याच्या शुल्कांपासून वेगळे दाखवावे लागतात, आणि PFRDA ने परवानगी दिल्याशिवाय इतर कोणतेही शुल्क वसूल करता येत नाही.
- दुसऱ्या वर्षापासून नूतनीकरण हप्ता सदस्याच्या mandate नुसार रकमेतून भरता येतो.
हप्ता दरवर्षी भरावा लागत असल्याने सहभागाचा खरा खर्च ₹1,000 च्या दर्शनी गुंतवणुकीपेक्षा बराच जास्त असतो.
विद्यमान NPS खात्यातून हस्तांतरण
सदस्य All Citizen Model अंतर्गतच्या विद्यमान NPS योजनेतून NPS Swasthya खात्यात रक्कम हस्तांतरित करू शकतो, पण फक्त लागू वजावट भरण्यासाठी आवश्यक तेवढीच.
निर्गमन, नूतनीकरण आणि बदल
| परिस्थिती | मार्गदर्शक तत्त्वे काय सांगतात |
|---|---|
| मुदतपूर्व निर्गमन | एकाच प्रसंगातील पात्र आंतररुग्ण खर्च आंशिक रकमेच्या मर्यादेपेक्षा जास्त असल्यास परवानगी. रक्कम आधी त्या खर्चासाठी वापरली जाते; उरलेली शिल्लक All Citizen Model NPS योजनेत विलीन होते (नसल्यास तयार केली जाते). सुरू असलेली पॉलिसी उरलेल्या कालावधीसाठी चालू राहते |
| सामान्य निर्गमन / मृत्यू | बिगर-सरकारी NPS सदस्यांचे नियम लागू; नामनिर्देशनाचे नियमही बिगर-सरकारी सदस्यांप्रमाणे |
| नूतनीकरणासाठी निधी | शिल्लक कमी पडण्याची शक्यता असल्यास पेन्शन फंडाने नूतनीकरणाच्या 90, 60 आणि 30 दिवस आधी सूचना द्यावी |
| संरक्षण संपणे | वाढीव मुदतीनंतरही हप्ता न भरल्याने संरक्षण संपले तर NPS Swasthya बंद होऊन All Citizen Model योजनेत विलीन होते |
| बदल | विमा नूतनीकरणाच्या वेळी परवानगी; पेन्शन फंड आणि विमा कंपनी बदलू शकतात. प्रतीक्षा कालावधी आणि portability चे लाभ IRDAI नियमांनुसार पुढे जातात; जुनी विमा कंपनी तिच्या कालावधीतील दाव्यांसाठी जबाबदार राहते |
| इतर NPS खाती | NPS Swasthya बंद झाल्याने त्यांवर परिणाम होत नाही |
नियमांत लिहिलेले सेवा मानके
- यशस्वी नोंदणी आणि किमान प्रारंभिक योगदान मिळाल्यापासून T+1 कामकाजाच्या दिवसात विमा पॉलिसी सुरू
- पूर्ण विनंतीनंतर cashless पूर्व-मंजुरी एका तासात; अंतिम डिस्चार्ज मंजुरी तीन तासांत
- नियोजित आंतररुग्ण उपचारासाठी पूर्ण कागदपत्रांनंतर रकमेची मंजुरी एका कामकाजाच्या तासात
- अंतिम बिल कागदपत्रांनंतर 7 कामकाजाच्या दिवसांत रक्कम देण्याची सूचना
- शेवटचे आवश्यक कागदपत्र मिळाल्यापासून 15 कॅलेंडर दिवसांत reimbursement चे लक्ष्य
कोणत्याही सहभागीविरुद्ध (पेन्शन फंड, CRA, PoP, HBA किंवा विमा कंपनी) तक्रार PFRDA च्या Pension Sahayak व्यासपीठावर नोंदवता येते. दाव्यांशी संबंधित तक्रारी IRDAI नियमांनुसार विमा कंपनीकडेच राहतात.
तुम्ही पायलट योजनेत असाल तर
मार्गदर्शक तत्त्वे लागू झाल्यावर sandbox योजना बंद होतात. पायलट सदस्यांना नव्या मार्गदर्शक तत्त्वांखालील NPS Swasthya योजनेत स्थलांतर करण्याचा किंवा All Citizen Model अंतर्गत NPS योजनेत विलीन होण्याचा पर्याय दिला जाईल, नोंदी, लाभ आणि लागू विमा संरक्षणाच्या सातत्यासह. निवड करण्यापूर्वी तुमच्या पेन्शन फंडाची स्थलांतर सूचना वाचा.
नोंदणीपूर्वी तपासण्याचे मुद्दे
- सध्याचा आरोग्य विमा. सुपर टॉप-अप वजावटीच्या वर काम करते; नियोक्त्याच्या ग्रुप पॉलिसी आणि वैयक्तिक पॉलिसीशी ती कशी जुळते ते तपासा.
- वजावटीचा पर्याय. कुटुंबाच्या वार्षिक एकूण खर्चावर लागू होणारी वजावट रक्कम प्रत्यक्षात भरू शकेल का.
- आई-वडील. ते वगळलेले असल्याने त्यांच्या वैद्यकीय खर्चासाठी वेगळे नियोजन हवे.
- एकूण वार्षिक खर्च. हप्ता + ₹200 HBA शुल्क + AUM च्या 0.08% पर्यंत शुल्क + NPS चे नेहमीचे शुल्क.
- योगदानातील शिस्त. अनियमित योगदानामुळे नूतनीकरणाला निधी कमी पडू शकतो, आणि संरक्षण संपल्यास संपूर्ण NPS Swasthya रचना बंद होते.
- गुंतवणूक पद्धत. ती नियमाने ठरलेली आहे, तुमच्या निवडीने नाही; या पैशाच्या भूमिकेला ती योग्य आहे का ते तपासा.
- कर आकारणी. परिपत्रक कराबाबत मौन आहे; पात्र कर सल्लागाराकडून खात्री करा.
संबंधित वाचन
- NPS Swasthya मार्गदर्शक तत्त्वे 2026: PFRDA ने नेमके काय बदलले - आमचे सविस्तर विश्लेषण
स्रोत: PFRDA Circular No. PFRDA/2026/49/NPS-SWASTHYA/01, दिनांक 18 सप्टेंबर 2026, Operational Guidelines for NPS Swasthya under the National Pension System (NPS), 2026. प्रत्येक पेन्शन फंड स्वतःच्या योजना, हप्ते आणि प्रक्रिया सुरू करेल; PFRDA स्पष्टीकरणे जारी करेल तसे तपशील बदलू शकतात.
कोणत्याही गुंतवणूक प्रकाराची योग्यता गुंतवणूकदाराची आर्थिक उद्दिष्टे, जोखीम क्षमता, गुंतवणुकीचा कालावधी आणि एकूण आर्थिक परिस्थिती यावर अवलंबून असते. हे पान केवळ शैक्षणिक हेतूसाठी आहे आणि NPS Swasthya मध्ये सहभागी होण्याची किंवा न होण्याची शिफारस नाही. NPS गुंतवणूक बाजाराशी निगडित असून बाजार जोखमींच्या अधीन आहे. विमा हा विनंतीचा विषय आहे; संलग्न पॉलिसी IRDAI नियम आणि विमा कंपनीच्या अटी व शर्तींनुसार चालते.
गुंतवणूक म्युच्युअल फंड वितरकामार्फत केल्यास वितरकाला Asset Management Companies कडून कमिशन मिळू शकते. असे कमिशन योग्यतेवर आधारित शिफारशींवर प्रभाव टाकू नये. म्युच्युअल फंड गुंतवणूक बाजार जोखमींच्या अधीन असते. गुंतवणूक करण्यापूर्वी सर्व योजनासंबंधित कागदपत्रे काळजीपूर्वक वाचा.
वारंवार विचारले जाणारे प्रश्न
NPS Swasthya म्हणजे काय?
NPS Swasthya ही PFRDA च्या Exits and Withdrawals Regulations, 2015 मधील Regulation 4A अंतर्गत विशिष्ट उद्देशाची NPS योजना आहे. तिचे दोन भाग आहेत: स्वतंत्र NPS Swasthya गुंतवणूक खाते आणि अनिवार्य सुपर टॉप-अप आरोग्य विमा पॉलिसी. यामुळे सदस्याला स्वतःच्या योगदानातील काही भाग पात्र आरोग्य खर्चासाठी वापरता येतो.
NPS Swasthya मधून वैद्यकीय खर्चासाठी किती रक्कम काढता येते?
आंशिक रक्कम NPS Swasthya खात्यातील सदस्याच्या योगदानाच्या 25% पेक्षा जास्त असू शकत नाही. पैसे काढण्याच्या संख्येवर बंधन नाही आणि किमान प्रतीक्षा कालावधी नाही. रक्कम थेट रुग्णालय किंवा आरोग्य सेवा प्रदात्याला दिली जाते, सदस्याला कधीच नाही.
NPS Swasthya म्हणजेच आरोग्य विमा आहे का?
नाही. NPS Swasthya खाते आणि विमा पॉलिसी कायदेशीर आणि व्यवहारिकदृष्ट्या वेगळी आहेत. खाते PFRDA च्या अखत्यारीत आहे; सुपर टॉप-अप पॉलिसी IRDAI नियम आणि विमा कंपनीच्या अटींनुसार चालते. काढलेली रक्कम तुमच्याच योगदानातून येते, तर विमा दावे वार्षिक एकत्रित वजावट ओलांडल्यावर विमा कंपनी देते.
NPS Swasthya मध्ये कोण सहभागी होऊ शकतो?
NPS मध्ये सहभागासाठी पात्र असलेली कोणतीही व्यक्ती नोंदणी करू शकते. विमा पॉलिसीत प्रवेशाचे वय 18 ते 70 वर्षे आहे आणि नूतनीकरण हप्ता, पॉलिसी अटी व लागू कायद्याच्या अधीन राहून 85 वर्षांपर्यंत (समाविष्ट) चालू ठेवता येते.
विमा पॉलिसीत कोणाला संरक्षण मिळते?
एक फॅमिली फ्लोटर: सदस्य, जोडीदार आणि जास्तीत जास्त दोन अवलंबित मुले. आई-वडील वगळलेले आहेत.
वार्षिक एकत्रित वजावट म्हणजे काय?
ती पॉलिसी वर्षातील सर्व सहभागी कुटुंब सदस्यांच्या एकत्रित विमा-मान्य खर्चावर लागू होते, प्रत्येक दाव्यावर स्वतंत्रपणे नाही. चार पर्याय: ₹10,000 (विमा रक्कम ₹1 लाख), ₹50,000 (₹5 लाख), ₹1 लाख (₹10 लाख) आणि ₹3 लाख (₹30 लाख).
NPS Swasthya सुरू करण्यासाठी किमान योगदान किती?
पहिल्या वर्षाचा विमा हप्ता (करांसह), अधिक HBA ला देय ₹200 वार्षिक देखभाल शुल्क (अधिक कर), अधिक गुंतवणूक खात्यासाठी ₹1,000. पुढील योगदान ₹10 इतके कमी असू शकते.
NPS Swasthya ची रक्कम कशी गुंतवली जाते?
PFRDA च्या गुंतवणूक मार्गदर्शक तत्त्वांतील Central Government Scheme साठी ठरवलेल्या पद्धतीनुसार, प्रत्येक पेन्शन फंड ठेवत असलेल्या स्वतंत्र योजना खात्यात. वाटप सदस्य निवडत नाही आणि PFRDA ही पद्धत बदलू शकते. रक्कम बाजाराशी निगडित असून तिचे मूल्य बदलू शकते.
कोणते शुल्क लागू होते?
NPS All Citizen Model चे नेहमीचे शुल्क, त्याशिवाय पेन्शन फंड आकारू शकणारे NPS Swasthya AUM च्या वार्षिक 0.08% पर्यंतचे शुल्क (अधिक कर), आणि HBA साठी ₹200 वार्षिक देखभाल शुल्क (अधिक कर). विमा हप्ता आणि त्यावरील कर वेगळे दाखवले जातात.
विमा कंपनी जो खर्च देत नाही तो NPS Swasthya मधून भरता येतो का?
होय, मर्यादेत. "पात्र आरोग्य खर्च" ची व्याख्या तो विमा पॉलिसीत मान्य आहे की नाही याच्याशी संबंधित नाही, त्यामुळे विम्याने न भरलेला खर्च रकमेतून विचारात घेतला जाऊ शकतो. महत्त्वाची माहिती न दिल्याच्या कारणावर विमा कंपनीचा निर्णय खऱ्या खर्चाची रक्कम देण्यास आपोआप अडथळा ठरत नाही, पण बनावट किंवा फसवी मागणी मंजूर होत नाही.
विम्याचे नूतनीकरण करण्यासाठी पैसे नसतील तर काय होते?
नूतनीकरण हप्ता सदस्याच्या mandate नुसार रकमेतून भरता येतो. शिल्लक कमी पडण्याची शक्यता असल्यास पेन्शन फंडाने, शक्य असेल तेथे, नूतनीकरणाच्या 90, 60 आणि 30 दिवस आधी सूचना द्यावी. वाढीव मुदतीनंतरही हप्ता न भरल्याने संरक्षण संपले तर NPS Swasthya बंद होऊन NPS All Citizen Model योजनेत विलीन होते.
NPS Swasthya मधून मुदतपूर्व बाहेर पडता येते का?
होय, जेव्हा एकाच प्रसंगातील पात्र आंतररुग्ण आरोग्य खर्च आंशिक रकमेच्या मर्यादेपेक्षा जास्त असतो. रक्कम आधी त्या खर्चासाठी वापरली जाते; उरलेली शिल्लक NPS All Citizen Model योजनेत विलीन होते आणि आधीच सुरू असलेली विमा पॉलिसी उरलेल्या कालावधीसाठी चालू राहते. सामान्य निर्गमन आणि मृत्यूनंतरचे निर्गमन बिगर-सरकारी NPS सदस्यांच्या नियमांनुसार चालते.
NPS Swasthya च्या पायलट योजनेतील सदस्यांचे काय होते?
मार्गदर्शक तत्त्वे लागू झाल्यावर regulatory sandbox अंतर्गतच्या योजना बंद होतात. पायलट सदस्यांना नव्या मार्गदर्शक तत्त्वांखालील NPS Swasthya योजनेत स्थलांतर करण्याचा किंवा NPS All Citizen Model योजनेत विलीन होण्याचा पर्याय दिला जाईल, नोंदी, लाभ आणि लागू विमा संरक्षणाच्या सातत्यासह.
NPS Swasthya च्या योगदानावर कर वजावट मिळते का?
PFRDA परिपत्रकात कर आकारणीचा उल्लेख नाही. योगदान, हप्ता आणि पैसे काढण्यावरील कर आकारणी प्रचलित कर कायद्यानुसार किंवा पात्र कर सल्लागाराकडून तपासल्याशिवाय कोणतीही वजावट गृहीत धरू नका.
Mutual fund updates, SIP tips, and what's moving the market. No daily noise — only when there's something worth reading.